「楽天カードをよく使ってるけど、プレミアムにする意味ある?」
「楽天ゴールドとの違いがいまいち分からん」
「年会費11,000円を払って、本当に元が取れるん?」
楽天プレミアムカードを検討すると、結局ここが気になると思います。
私自身、楽天カードを長く使ってきました。
一般カードだけでなく楽天プレミアムカードも実際に使ってきましたが、上位カードだからといって、誰にでもプレミアムをおすすめするつもりはありません。
なぜなら、楽天プレミアムカードは持っているだけで得するカードではないからです。
2026年8月現在、楽天プレミアムカードの年会費は11,000円(税込)。
一方、楽天ゴールドカードなら2,200円(税込)です。
プレミアムを選ぶなら、ゴールドより毎年8,800円多く払うことになります。
では、その8,800円を払う価値はどこにあるのか。
私ならまず、
年間どれくらいカードを使うのか。
そして、
楽天市場をどれくらい使っているのか。
ここから考えます。
さらに楽天モバイルなど楽天グループのサービスを使っているのか。
空港ラウンジや海外旅行の特典を使うのか。
ここまで含めると、楽天プレミアムカードが向いている人と、楽天ゴールドや年会費無料の楽天カードで十分な人がかなり見えてきます。
この記事では、単純に「プレミアムだから豪華」という話ではなく、
年会費11,000円を払ってでも楽天プレミアムカードを選ぶ理由が自分にあるのか
を、実際に使ってきた経験も交えながら分かりやすく解説します。
カードのランクで選ぶんやなくて、その年会費で自分が何を受け取れるか。
40代からのカード選びでは、ここを見ていきたいところです。
楽天プレミアムカードは本当に年会費11,000円を払う価値がある?
最初に結論から言うと、
楽天経済圏をしっかり使っていて、プレミアム限定特典も活用できる人なら検討する価値があります。
逆に、
「楽天カードを年間100万円以上使うから」
という理由だけで楽天プレミアムカードを選ぶ必要はありません。
ここは勘違いしやすいところです。
年間100万円使ったからといって、それだけで楽天プレミアムカードの年会費11,000円を回収できるわけではありません。
通常のカードショッピングでは、楽天ゴールドカードも楽天プレミアムカードも原則100円につき1ポイントです。
つまり、
年間利用額が大きい=自動的にプレミアムがお得
ではありません。
大事なのは、
「年間いくら使うか」+「どこで使うか」+「どの特典を使うか」
です。
年間100万円は「プレミアムを検討し始める目安」と考える
年間100万円というと、月平均で約8万3,000円。
食費。
日用品。
通信費。
光熱費。
ネットショッピング。
こうした生活費をクレジットカードへまとめている人なら、決して非現実的な金額ではありません。
年間のカード利用額が大きくなってくると、
「せっかくこれだけカードを使うなら、もう少し特典のあるカードにした方がええんちゃう?」
と考える人も出てきます。
そこで楽天プレミアムカードが候補になります。
ただし、見るべきなのは年間利用額だけではありません。
例えば年間100万円使っていても、
楽天市場をほとんど使わない。
楽天グループのサービスもあまり使わない。
飛行機にも乗らない。
となれば、プレミアムの特典を十分活用できない可能性があります。
逆にカード利用額だけを見るとそこまで多くなくても、
楽天市場を頻繁に使う。
楽天モバイルを利用する。
旅行で空港ラウンジを使う。
こういう人ならプレミアムのメリットを受けやすくなります。
だから年間100万円は、
「100万円を超えたらプレミアム」ではなく、「ここから上位カードを検討してみる一つの目安」
くらいに考えるのがいいでしょう。
それ以上に見たいのが「楽天市場をどれだけ使っているか」
楽天プレミアムカードを検討するなら、私は年間利用額以上に楽天市場の利用頻度を見ます。
なぜなら、楽天プレミアムカードらしさが出てくる場所の一つが楽天市場だからです。
2026年8月現在、楽天プレミアムカードでは「楽天市場特典」を選択すると、毎週火曜日・木曜日に楽天市場でカード決済した場合、通常の楽天カード特典などに加えて**+1倍**の特典があります。
楽天ゴールドカードには、このプレミアム向け火・木+1倍特典はありません。
つまり、
たまに楽天市場を使う人と、
日用品・食品・ふるさと納税・家電などを楽天市場にまとめている人
では、同じ楽天プレミアムカードでも価値が変わります。
ここで考えたいのが、
「最大何倍になる?」ではなく「自分は年間いくら楽天市場で使っている?」
ということ。
楽天市場をほとんど使わないのに、
「プレミアムの方がポイント倍率高いやん!」
だけで年会費11,000円を払っても、メリットを活かしきれない可能性があります。
ポイントのために生活を変えるのではなく、
すでに楽天市場をよく使っている人が、その生活に楽天プレミアムカードを合わせる。
この順番で考える方が自然です。
楽天プレミアムカードの基本スペック
まず、楽天プレミアムカードがどんなカードなのかを整理しておきます。
| 項目 | 楽天プレミアムカード |
|---|---|
| 年会費 | 11,000円(税込) |
| 基本ポイント還元 | 100円につき1ポイント |
| 国際ブランド | Visa・Mastercard・JCB・American Express |
| 利用可能枠 | 最高300万円 |
| ETCカード | 年会費無料 |
| 国内空港ラウンジ | 無料 |
| プライオリティ・パス | 年間5回まで無料 |
| 楽天市場 | プレミアム向け特典あり |
| 海外旅行傷害保険 | 最高5,000万円※ |
| 国内旅行傷害保険 | 最高5,000万円※ |
※補償内容・適用条件があります。2026年8月時点。最新情報は楽天カード公式サイトで確認してください。
年会費無料の楽天カードと比べると、やはり目立つのは旅行系の特典と楽天グループ向け特典です。
逆に言えば、
基本還元率だけを目的にプレミアムへ上げるカードではない。
ここは最初に押さえておきたいポイントです。
楽天ゴールドと楽天プレミアムは何が違う?
ここからが本題です。
楽天プレミアムカードを検討している人なら、比較対象になるのが楽天ゴールドカード。
年会費だけを見ると、
楽天ゴールド:2,200円
楽天プレミアム:11,000円
その差は年間8,800円です。
では8,800円多く払うことで、何が変わるのでしょうか。
| 比較項目 | 楽天ゴールド | 楽天プレミアム |
|---|---|---|
| 年会費 | 2,200円 | 11,000円 |
| 基本還元 | 1% | 1% |
| 利用可能枠 | 最高200万円 | 最高300万円 |
| 国内空港ラウンジ | 年2回無料 | 無料 |
| プライオリティ・パス | なし | 年間5回無料 |
| 楽天市場のプレミアム向け特典 | なし | あり |
| ETCカード | 無料 | 無料 |
| 国内旅行傷害保険 | ― | 最高5,000万円※ |
| 海外旅行傷害保険 | 最高2,000万円※ | 最高5,000万円※ |
※保険には補償条件があります。2026年8月時点。
この比較で特に重要なのが、
基本還元率はどちらも1%
というところです。
プレミアムにしたから、
普段のスーパー。
コンビニ。
ドラッグストア。
ガソリン。
こうした通常の買い物が全部2%になるわけではありません。
だから、
「年間カード利用額が多いからプレミアム」
だけでは判断しにくいんです。
楽天ゴールドで十分な人
楽天ゴールドが向いているのは、
「年会費無料カードより少し特典が欲しい。でも年11,000円までは払いたくない」
という人です。
特に国内空港ラウンジを年に1〜2回程度使う人なら、ゴールドでも無料利用枠があります。
楽天市場も使う。
楽天カードもよく使う。
でも海外旅行はほとんどしない。
プライオリティ・パスも必要ない。
こういう人なら、無理にプレミアムへ上げずゴールドで止めるという選択肢もあります。
楽天プレミアムが強くなるのは「楽天経済圏+旅行」
一方で楽天プレミアムカードは、
楽天市場。
楽天モバイル。
楽天証券。
旅行。
空港。
こうしたサービスを組み合わせて使うほど検討しやすくなります。
例えば現在の「楽天カードプレミアムプログラム」では、楽天モバイル利用者向けに毎月5GB分のギガ割引クーポンなど、楽天グループのサービスと連携した特典があります。
さらに旅行では国内空港ラウンジに加え、プライオリティ・パスを年間5回まで無料で利用できます。
ここまで使える人なら、
年会費11,000円を「カード代」として見るだけでは判断できなくなってきます。
普段使っているサービスの特典まで含めて、
「年間で自分はいくら分の価値を受け取れる?」
と考える。
これが楽天プレミアムカードの判断方法です。
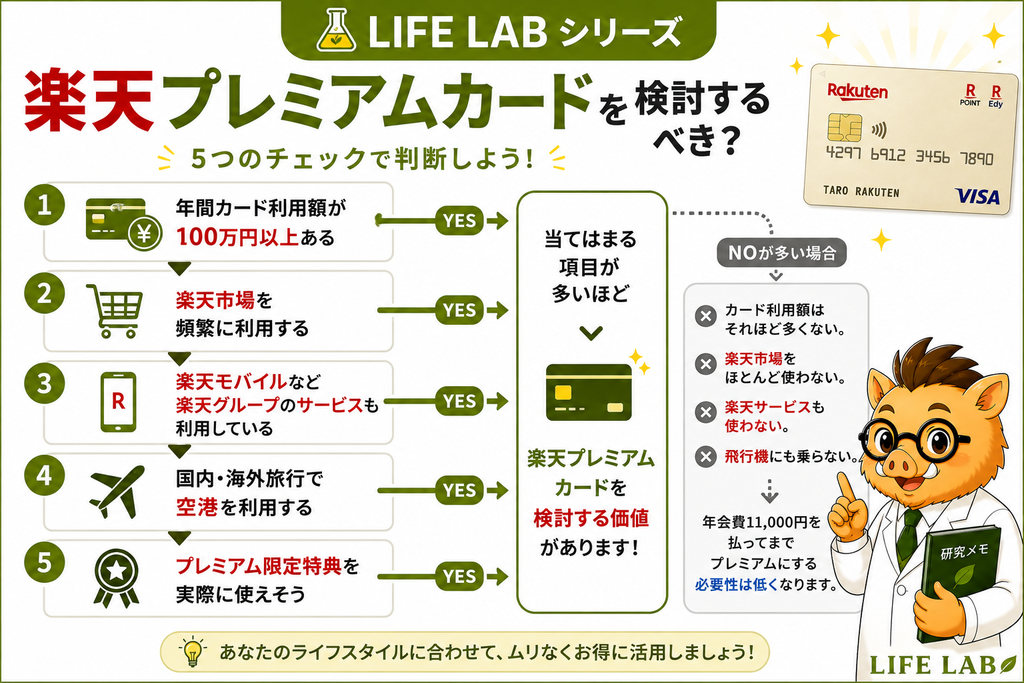
楽天プレミアムは「持てる人」が持つカードではなく、「使える人」が持つカード。
ここが一番大事です。
実際に使って分かった楽天プレミアムカードのメリット
楽天プレミアムカードのスペックを見ると、
「楽天市場でポイントアップ」
「空港ラウンジ」
「プライオリティ・パス」
など、いろいろな特典が並んでいます。
ただ、実際にカードを選ぶときに大事なのは、
「特典が何個あるか」ではなく「自分が何個使えるか」
です。
年会費11,000円を払って10個の特典が付いていても、1個も使わなければ意味がありません。
逆に、自分が普段から使っているサービスに特典が集中しているなら、年会費を払う意味が出てきます。
楽天プレミアムカードは、特に楽天経済圏を普段から使っている人ほどメリットを感じやすいカードです。
楽天市場をよく使う人ほどメリットを活かしやすい
楽天プレミアムカードを考えるうえで、まず確認したいのが楽天市場です。
2026年8月現在、楽天プレミアムカードでは楽天市場特典を選択すると、毎週火曜日・木曜日の楽天市場利用で+1倍になる特典があります。
ただし、ここで注意したいことがあります。
+1倍=楽天市場で使った金額すべてに無制限でポイントが増えるわけではありません。
特典には条件や獲得上限があります。
そのため、
「楽天市場で年間88万円使えば、+1%で8,800ポイント。これだけでゴールドとの年会費差8,800円を回収できる!」
と単純計算するのはおすすめしません。
制度上の上限や対象条件を確認する必要があるからです。
見るべきなのは、
楽天市場だけで年会費を全部取り返せるか
ではなく、
もともと楽天市場をよく使う自分が、プレミアムにすることで追加特典をどれだけ受けられるか
です。
楽天市場を年に数回しか使わない人と、日用品・食品・家電などを楽天市場で購入する人では、プレミアムの価値は変わります。
だから楽天プレミアムを検討するときは、
「楽天市場を使うためにプレミアムを持つ」のではなく、「すでに楽天市場を使っているからプレミアムを検討する」。
この順番で考えた方が失敗しにくいでしょう。
楽天経済圏の中でカードをまとめやすい
楽天プレミアムカードのメリットは、楽天市場だけではありません。
楽天モバイル。
楽天証券。
楽天トラベル。
楽天銀行。
楽天ペイ。
楽天グループのサービスを複数使っている人なら、カード・ポイント・サービスを楽天中心にまとめやすくなります。
ここは、単純な還元率では見えにくいメリットです。
例えば、
「この店ではこのカード」
「投資はこのカード」
「ネットショッピングは別のカード」
「旅行はまた別のカード」
と使い分ければ、ポイントをさらに取れる場合もあります。
でも40代になると、カードだけでなく家計や資産形成、固定費など管理するものも増えてきます。
だったら、
多少のポイント差を追いかけるより、楽天をよく使う人なら楽天にまとめる。
こういう考え方もありです。
前の記事でも触れましたが、
最高還元率ではなく、自分の生活で無理なく続けられる「自分の還元率」を見る。
楽天プレミアムカードは、楽天経済圏の人ほどこの仕組みを作りやすいカードだと感じます。
国内空港ラウンジを回数制限なしで利用できる
楽天ゴールドとの分かりやすい違いの一つが、国内空港ラウンジです。
楽天ゴールドカードは国内主要空港ラウンジが年間2回まで無料。
一方、楽天プレミアムカードでは対象となる国内空港ラウンジを無料で利用できます。利用時にはカードと当日の搭乗券などが必要です。
ここは旅行回数で判断しやすいところです。
年に1〜2回程度しか飛行機に乗らないなら、楽天ゴールドでも足りる可能性があります。
反対に、仕事や旅行で年に何度も飛行機を利用するなら、プレミアムとの差が出てきます。
つまり、
「空港ラウンジが付いているからプレミアム」ではなく、「自分は年間何回使う?」
まで考える。
これが大切です。
プライオリティ・パスが年間5回まで無料
海外旅行をする人なら、楽天プレミアムカードの大きな特徴になるのがプライオリティ・パスです。
2026年8月現在、楽天プレミアムカード会員は、プライオリティ・パス対象ラウンジを年間5回まで無料で利用できます。
ここは古い楽天プレミアムカードの記事を読むときに注意してください。
以前とはサービス内容が変更されています。
現在は無料利用が無制限ではありません。
ただ、
「海外旅行はするけど、年間何十回もラウンジを使うわけではない」
という人なら、年間5回でも十分な場合があります。
逆に海外旅行をほとんどしない人なら、この特典に価値を感じないでしょう。
つまりプライオリティ・パスも、
付いていること自体ではなく、実際に使うかどうか。
ここで判断します。
楽天プレミアムカードのデメリット|誰にでもおすすめできるわけではない
ここまでメリットを紹介しましたが、楽天プレミアムカードを全員におすすめするつもりはありません。
むしろ、
自分の生活に合わないなら、年会費無料の楽天カードで十分。
これが結論になる人も多いと思います。
年会費11,000円は毎年発生する
一番分かりやすいデメリットです。
楽天プレミアムカードは年会費11,000円(税込)。
楽天ゴールドカードなら2,200円(税込)なので、その差は8,800円です。
1年だけなら、
「まあ1万円くらい」
と思うかもしれません。
でもカードは何年も使います。
5年間なら、現在と同じ年会費が続くと仮定してプレミアムの年会費だけで55,000円。
10年間なら110,000円です。
だから私は、上位カードを見るときに、
「今年払えるか」ではなく「この年会費を5年払っても持ちたいか」
で考えるようにしています。
40代でカードを整理するなら、これは結構大事です。
基本還元率だけならプレミアムにする理由は弱い
ここは何回でも確認しておきたいポイントです。
楽天プレミアムカードだからといって、通常のカードショッピングの基本還元率が楽天ゴールドより高くなるわけではありません。
原則100円につき1ポイントです。
つまり、
年間100万円を普通の買い物で使ったとしても、
「プレミアムだから基本ポイントがゴールドの2倍」
になるわけではありません。
だから、
カード利用額が多い=プレミアム
という選び方は少し違います。
年間利用額を見る。
楽天市場を見る。
楽天経済圏を見る。
旅行を見る。
全部合わせて判断する。
ここが重要です。
楽天市場をほとんど使わない人はメリットが減る
楽天プレミアムカードは、楽天市場をはじめとする楽天サービスとの組み合わせに強みがあります。
ということは逆に、
Amazon中心。
実店舗中心。
楽天市場は年に数回。
楽天モバイルも使っていない。
楽天系サービスもほとんど使わない。
という人なら、楽天プレミアムカードのメリットを活かしにくくなります。
カード単体だけを見て、
「プレミアムカードやから得やろ」
と考えるのではなく、
自分の生活圏が楽天にどれくらい寄っているか。
ここを一度確認してみてください。
プライオリティ・パスだけを目的にするなら年間5回をどう見るか
楽天プレミアムカードといえば、プライオリティ・パスを思い浮かべる人もいるでしょう。
ただし現在は年間5回まで無料です。
年に1回海外旅行へ行く程度なら十分かもしれません。
逆に海外出張が多く、年間何度も対象ラウンジを利用する人なら、5回では足りない可能性があります。
昔の、
「楽天プレミアム=プライオリティ・パス目的で持てばOK」
というイメージだけで判断しない方がいいでしょう。
結局、年会費11,000円の元を取れるのはどんな人?
ここが楽天プレミアムカード選びで一番重要なところです。
年会費の元を取れるか計算するとき、
「ポイントだけで11,000円取り返せるか」
と考えがちです。
でも私は、それだけで判断しなくてもいいと思っています。
楽天プレミアムカードで受け取れる価値は、
楽天市場で増えるポイント+楽天経済圏の特典+空港ラウンジ+プライオリティ・パス+その他、自分が実際に利用する特典
です。
要するに、
年会費11,000円 < 自分が実際に使う特典の価値
になれば、持つ理由が出てくる。
反対に、
「特典いっぱいあるけど、俺ほとんど使ってへんわ」
なら、スペック上どれだけ豪華でも年会費を払う意味は薄くなります。
「年間100万円使うか」は入口、その先を見る
年間100万円という基準は分かりやすいので、最初のチェックには使えます。
ただ、
100万円以上使う → プレミアム確定
ではありません。
私ならその次に、
楽天市場をどれくらい使っている?
を見る。
さらに、
楽天モバイルなど楽天サービスを使っている?
そして、
飛行機・空港ラウンジを使う?
まで確認します。
例えば年間100万円以上カードを使っていても、楽天市場をほぼ使わず旅行もしないなら、プレミアムの必要性は下がります。
一方、
楽天市場を頻繁に利用していて、
楽天グループのサービスも使い、
旅行でもプレミアム特典を利用できる。
こうなると、年会費11,000円を払う意味がかなり見えてきます。
楽天カード・楽天ゴールド・楽天プレミアム、結局どれを選ぶ?
ここまで来たら、3枚を一度整理しましょう。
| こんな人 | 第一候補 |
|---|---|
| 楽天は使うが年会費は払いたくない | 楽天カード |
| 少額の年会費でゴールド特典を使いたい | 楽天ゴールドカード |
| 楽天経済圏+楽天市場をかなり使う | 楽天プレミアムカードを検討 |
| 国内空港ラウンジを年1〜2回程度使う | 楽天ゴールドも候補 |
| 国内空港ラウンジを何度も使う | 楽天プレミアムが有力 |
| 海外旅行で対象ラウンジも使う | 楽天プレミアムが有力 |
| 基本還元率だけを重視する | プレミアムにこだわる必要は薄い |
カードのランクだけなら、
一般 → ゴールド → プレミアム
と上がっていきます。
でも、
自分に合うカードの順番まで同じとは限りません。
ここがカード選びのおもしろいところです。
年会費無料の楽天カードが一番合う人もいる。
2,200円の楽天ゴールドがちょうどいい人もいる。
11,000円払ってでも楽天プレミアムを使った方がいい人もいる。
上位カードを持つことが正解ではなく、自分の生活に合うところで止めるのが正解。
40代なら「プレミアムカードを持つこと」より10年使えるかで考える
40代になると、
「そろそろゴールドくらい持った方がええんかな」
「プレミアムカードの方が年齢的にええんかな」
と考える人もいるかもしれません。
でも、カードを何枚も使ってきて思うのは、
カードの色より、その年会費で何を受け取っているかの方が大事。
ということです。
見栄のために年会費を払う必要はありません。
逆に、
楽天市場を使う。
楽天サービスも使う。
旅行もする。
その結果として楽天プレミアムカードの特典を使い切れるなら、年会費を払う理由があります。
40代から50代へ持っていくカードなら、
「持てるか」ではなく「10年使っても納得できるか」。
私はここまで考えて選びたいと思っています。
楽天プレミアムカードがおすすめな人
ここまで見てきたように、楽天プレミアムカードは「年間利用額が多ければ誰でもお得」というカードではありません。
私なら、
カード利用額・楽天市場・楽天経済圏・旅行
このあたりを見て判断します。
実際に楽天プレミアムカードを使ってきましたが、私自身は空港ラウンジなどのプレミアム特典をそこまで使っていません。
それでも使いやすいと感じている一番の理由は、
楽天ポイントを「貯める→使う」までが分かりやすいこと。
ここは実際に使ってみて、かなり便利だと感じています。
楽天市場をよく利用する人
まず相性がいいのは、楽天市場を普段からよく利用する人です。
楽天プレミアムカードには楽天市場で利用できる独自特典がありますが、それ以前に楽天ポイント自体が使いやすい。
私自身も楽天市場を利用していますが、貯まった楽天ポイントをそのまま商品の購入に使えます。
ポイント残高が貯まっている状態で欲しい商品を買うと、
「カードを使って貯めたポイントが、ちゃんと商品になって返ってきた」
というお得感がかなり分かりやすいです。
還元率が何%なのかも大切ですが、
ポイントが貯まっているだけで使わなければ、家計にとってのメリットは実感しにくい。
その点、楽天ポイントは使い道に困りにくいのが魅力です。
だから私は、
「何%貯まる?」と同じくらい「そのポイントを簡単に使える?」
をカード選びで重視しています。
ただし、
楽天プレミアムカードを作ったから楽天市場を使う
という考え方はおすすめしません。
逆です。
すでに楽天市場をかなり使っている人が、プレミアムにする価値があるかを考える。
この順番です。
貯まったポイントをカードの支払いにも使いたい人
私が楽天カードを使いやすいと思っているもう一つの理由がこれです。
楽天カードでは「ポイントで支払いサービス」を利用して、対象となる楽天ポイントを月々のカードショッピング利用代金に充当できます。
1ポイント=1円相当で利用できます。(rakuten-card.co.jp)
私自身も、
ポイントをカードの支払いに回せるのが簡単なのはかなり便利
だと感じています。
ポイントを別の商品券へ交換したり、複雑なルートを考えたりしなくても、
「ポイント貯まってるし、今月のカード支払いに使おか」
とできる。
これが分かりやすい。
楽天市場の商品購入にも使える。
普段の買い物にも使える。
カードの支払いにも回せる。
つまり、
貯める場所だけじゃなく、使う出口が多い。
楽天経済圏の使いやすさは、単純な還元率だけではなくここにもあると思います。
なお、カード支払いへのポイント利用には対象ポイントや受付期間などの条件があります。最新条件は申し込み・利用前に公式サイトで確認してください。(rakuten-card.co.jp)
楽天ペイまで普段から使う人
街での買い物では、楽天ペイとの組み合わせも使いやすいところです。
現在の楽天ペイでは、条件を満たしたチャージ払いで最大1.5%還元となる仕組みがあります。
ただし、すべての店舗・すべての支払いで常に1.5%になるわけではなく、還元条件や対象外となる支払いがあります。
ここは「楽天プレミアムカードだから1.5%になる」という意味でもありません。
それでも楽天経済圏を普段から利用している人なら、
楽天のサービスで貯める
→ 楽天ペイや楽天市場などで使う
→ また楽天ポイントが貯まる
という流れを作りやすい。
私が楽天を使いやすいと感じるのは、この循環がシンプルだからです。
「最高還元率のカードを店ごとに使い分ける」というより、
楽天をよく使うなら、楽天の中でまとめる。
これも一つのカードの使い方だと思います。
利用可能枠に余裕が欲しい人
ポイント以外で、実際に使っていて便利だったのが利用可能枠です。
私の場合、楽天プレミアムカードは最初から利用可能枠が200万円あり、その後300万円まで上がりました。
もちろん、これは私個人の利用例です。
楽天プレミアムカードを作れば誰でも200万円になるわけではありませんし、300万円への増枠が保証されるわけでもありません。
楽天プレミアムカードのショッピング利用可能枠は最高300万円ですが、実際の利用可能枠は審査によって個別に決まります。(rakuten-card.co.jp)
ただ私の場合は、比較的スムーズに300万円まで上がったので、メインカードとして大きな支払いをまとめるときには使いやすいと感じました。
還元率ばかり注目されますが、
メインカードとして使うなら「利用枠に余裕があるか」も意外と重要です。
特にカード利用額が年間100万円を超えてくる人なら、こういう部分も確認しておきたいところです。
楽天サービスを複数使っている人
楽天プレミアムカードは、カード単体だけを見るより楽天経済圏全体で考えた方が分かりやすいカードです。
楽天市場。
楽天ペイ。
楽天モバイル。
楽天証券。
楽天トラベル。
楽天銀行。
こうしたサービスを普段から複数使っているなら、ポイントやサービスを楽天中心にまとめやすくなります。
逆に、
Amazon中心。
楽天市場をほぼ使わない。
楽天ペイも使わない。
楽天系サービスも使わない。
という人なら、楽天プレミアムカードを選ぶメリットは小さくなります。
だから、
「楽天プレミアムカードがお得か?」ではなく、「自分はどれくらい楽天経済圏の中で生活しているか?」
を見る。
楽天圏内の人ほど、使いやすさを感じやすいカードだと思います。
旅行や空港ラウンジを使う人なら、さらにメリットが増える
楽天プレミアムカードには、国内空港ラウンジやプライオリティ・パスなどの旅行特典もあります。
旅行や出張が多い人なら、ここまで使うことで年会費11,000円の価値をさらに取りやすくなります。
ただ、ここは実体験として正直に書いておきます。
私はこうしたプレミアム特典を、あまり使ってきませんでした。
私が実際によく使って便利だと感じたのは、
楽天市場でポイントを使う。
カードの支払いにポイントを回す。
楽天ペイを使う。
利用可能枠に余裕を持ってカードを使う。
こうした普段の生活に近い部分です。
だからこそ、
「空港ラウンジが付いてるから絶対おすすめ!」
とは言いません。
むしろ旅行特典を使わない人ほど、
本当に年会費11,000円を払ってプレミアムにする必要があるか
を考えた方がいいでしょう。
実際に使って分かった楽天プレミアムカードの評価
実際に楽天プレミアムカードを使ってきて感じるのは、
派手なプレミアム特典より、楽天経済圏の中で普段使いしやすいことの方が私には大きかった
ということです。
特に良かったのは、楽天ポイント。
楽天市場で商品を買う。
楽天ペイなど普段の決済で使う。
対象ポイントならカードの支払いにも回せる。
ポイントを貯めたあと、
「これ、何に使ったらええん?」
となりにくい。
これは長くカードを使ううえで、かなり大きなメリットだと感じています。
利用可能枠についても、私の場合は200万円からスタートし、その後300万円まで上がりました。
一方で、プレミアムカードらしい空港ラウンジなどの特典は、それほど活用していません。
ここまで実際に使ったからこそ思うのは、
楽天ポイントが使いやすいことと、楽天プレミアムカードが必要なことは別。
ということです。
楽天ポイントの使いやすさや楽天ペイは、楽天プレミアムカードだけの特典ではありません。
だから、
楽天ポイントが好き
=プレミアムがおすすめ
ではありません。
ここに、
楽天市場をかなり使う。
年間カード利用額も多い。
楽天サービスも複数使う。
旅行特典も使える。
こうした条件が重なって初めて、年会費11,000円を払ってプレミアムにする意味が見えてきます。
逆に楽天ポイントの使いやすさだけを求めるなら、年会費無料の楽天カードや楽天ゴールドでも十分な可能性があります。
私はここを理解したうえで、
「自分がプレミアム限定特典を年間どれだけ使えるか」
まで考えて選ぶのが、一番失敗しにくいと思っています。
逆に楽天プレミアムカードをおすすめしにくい人
楽天プレミアムカードを実際に使ってみて便利だと感じる部分はあります。
ただし、誰にでもおすすめできるカードではありません。
むしろ、
楽天のサービスをあまり使わない人なら、年会費11,000円を払ってまで持つ必要はない。
と私は思います。
特に次のような人は、楽天ゴールドカードや年会費無料の楽天カードも含めて考えた方がいいでしょう。
楽天市場をあまり使わない人
まず大きいのが楽天市場です。
楽天プレミアムカードには楽天市場で利用できる特典がありますが、そもそも楽天市場をほとんど使わないなら、そのメリットを活かせません。
AmazonやYahoo!ショッピングを中心に使っている。
実店舗での買い物が多い。
楽天市場は年に数回しか利用しない。
こういう人が、
「プレミアムカードの方がなんとなく得そう」
という理由だけで年会費11,000円を払う必要はないでしょう。
逆に、
「気付いたら楽天市場で毎月何か買ってるわ」
という人なら検討しやすくなります。
カードを作ってから楽天市場を使うのではなく、
今の自分が楽天市場をどれくらい使っているか。
ここから判断するのがおすすめです。
楽天経済圏をほとんど使わない人
楽天プレミアムカードの魅力は、楽天市場だけではありません。
楽天モバイル。
楽天証券。
楽天トラベル。
楽天ペイ。
楽天銀行。
こうした楽天サービスを組み合わせることで、メリットを受けやすくなります。
ということは逆に、
楽天サービスをほとんど使っていない人ほど、プレミアムの必要性は下がる
ということです。
楽天プレミアムカード単体だけを見て年会費の元を取ろうとするより、
「自分の生活の中に楽天がどれくらい入っているか」
を確認した方が判断しやすいでしょう。
基本還元率だけを目的にしている人
ここも重要です。
楽天プレミアムカードだからといって、通常のカードショッピングで基本還元率が一気に高くなるわけではありません。
基本は100円につき1ポイントです。
つまり、
「年間100万円以上使うからプレミアムにしたらポイントがめちゃくちゃ増えるやろ」
という考え方だけでは、プレミアムを選ぶ理由として弱いんです。
年間利用額は一つの判断材料。
そこへ、
楽天市場。
楽天経済圏。
旅行特典。
プレミアム限定特典。
を足して考える。
年間100万円以上カードを使っていても、プレミアム限定特典をほとんど使わないなら、ゴールドや一般カードの方が合う可能性があります。
空港ラウンジや旅行特典をほとんど使わない人
楽天プレミアムカードの分かりやすい特徴の一つが旅行関連の特典です。
国内空港ラウンジやプライオリティ・パスなど、飛行機をよく利用する人ならメリットがあります。
ただ、私自身がそうだったように、
プレミアム特典をほとんど使わない人もいると思います。
使わない特典は、どれだけ豪華でも自分にとっての価値は0円です。
だから、
「プライオリティ・パスが付いてる!」
だけではなく、
「俺、去年何回飛行機乗った?」
まで考える。
年に1〜2回程度しか国内空港ラウンジを使わないなら、年間2回まで無料の楽天ゴールドカードで足りる可能性もあります。
「40代ならプレミアムカードくらい持った方がいい」と考えている人
40代になると、
「そろそろゴールドくらい持った方がいい?」
「一般カードよりプレミアムの方が年齢的にいい?」
と考える人もいるかもしれません。
でも、私はここをカードのランクだけで決めなくていいと思っています。
年会費11,000円なら、同じ年会費が続くと仮定すると5年間で55,000円。
10年間なら110,000円です。
そのお金を払ってでも、自分が使いたいサービスがあるのか。
カードの色より、年会費の使い道を見る。
40代から50代へ持っていくカードなら、こっちの方が大切です。
楽天プレミアムカードを申し込む前に確認したい5つのこと
ここまで読んでも、
「自分はプレミアムの方が合ってそうやな」
と思った人は、申し込む前に最後の確認をしてみてください。
- 年間のカード利用額はどれくらいか
- 楽天市場をどれくらい利用しているか
- 楽天ペイ・楽天モバイル・楽天証券などを使っているか
- 空港ラウンジや旅行特典を年間何回くらい使いそうか
- 年会費11,000円を払っても使いたい「プレミアム限定特典」があるか
特に5番が重要です。
楽天ポイントが使いやすい。
楽天市場でポイントを使える。
カードの支払いにもポイントを利用できる。
楽天ペイも便利。
これらは魅力ですが、すべてが楽天プレミアムカードだけのメリットではありません。
だから最後は、
「年会費無料の楽天カードではなく、11,000円払ってプレミアムを選ぶ理由が自分にあるか?」
ここを自分に聞いてみる。
YESなら、楽天プレミアムカードを検討する理由があります。
NOなら、無理にプレミアムを選ぶ必要はありません。
楽天プレミアムカードを申し込むならキャンペーンも確認しよう
楽天プレミアムカードが自分に合っていると判断できたら、すぐ申し込む前に現在のキャンペーンも確認しておきましょう。
クレジットカードは、申し込む時期によって入会特典や条件が変わることがあります。
私自身もカードを申し込むときは、
「今使えるキャンペーンはないか?」
を確認してから申し込むようにしています。
同じカードを作るなら、利用できる特典を確認してから申し込んだ方がいいでしょう。


楽天プレミアムカードの最新キャンペーン・申し込み条件を確認する
※キャンペーン内容・ポイント進呈条件などは変更される場合があります。申し込み前に公式ページで最新情報をご確認ください。
楽天プレミアムカードについてよくある質問
楽天プレミアムカードは年間100万円使えばお得ですか?
年間100万円使うだけで、必ず楽天プレミアムカードがお得になるわけではありません。
通常のカードショッピングは基本100円につき1ポイントなので、単純に利用額だけでプレミアムを判断するのはおすすめしません。
LIFE LABでは年間100万円を、
「上位カードを検討し始める一つの目安」
として考えています。
そこから、
楽天市場をどれくらい使うか。
楽天サービスをどれくらい使うか。
旅行特典を使うか。
まで確認して判断しましょう。
楽天ゴールドと楽天プレミアムはどっちがおすすめ?
楽天サービスの利用状況と、旅行特典をどれくらい使うかで変わります。
年会費を抑えながら国内空港ラウンジを年1〜2回程度利用するなら、楽天ゴールドも候補です。
一方、
楽天市場をかなり使う。
楽天経済圏を活用している。
国内空港ラウンジを何度も使う。
海外旅行でプライオリティ・パスも使う。
こうした条件が重なるなら、楽天プレミアムを検討しやすくなります。
ポイントは、
年会費の差8,800円以上の価値を、自分が実際に使えるか。
です。
楽天プレミアムカードのポイントは支払いに使えますか?
対象となる楽天ポイントは「ポイントで支払いサービス」を利用して、楽天カードの月々のショッピング利用代金へ1ポイント=1円相当として充当できます。
私自身も、このポイントを支払いへ回しやすいところは楽天カードの使いやすさの一つだと感じています。
ただし対象ポイントや受付期間などの条件があるため、利用時には最新条件を確認してください。
楽天プレミアムカードの利用可能枠はいくらですか?
楽天プレミアムカードのショッピング利用可能枠は最高300万円です。
ただし、誰でも300万円になるわけではありません。
実際の利用可能枠は審査によって個別に設定されます。
私の場合は最初200万円で、その後300万円まで上がりましたが、これはあくまで個人の利用例です。
プライオリティ・パスは何回でも無料ですか?
現在は無制限ではありません。
楽天プレミアムカード会員本人は、対象となるプライオリティ・パスのラウンジを年間5回まで無料で利用できます。6回目以降は有料です。
古い楽天プレミアムカードの記事では条件が異なる場合があるため、ここは最新情報を確認してください。
楽天プレミアムカードは楽天市場を使わない人にもおすすめですか?
楽天市場を使わなくても、楽天モバイルや楽天証券、旅行特典などを活用できるなら候補になります。
ただ、
楽天市場を使わない。
楽天サービスも使わない。
飛行機にもほとんど乗らない。
となると、年会費11,000円を払うメリットは小さくなります。
その場合は楽天ゴールドや年会費無料の楽天カードも比較してみるのがおすすめです。
まとめ|楽天プレミアムは「持てる人」より「使い切れる人」に向いている
楽天プレミアムカードは、年会費11,000円の上位カードです。
でも実際に使ってきて思うのは、
プレミアムカードだから全員に必要なわけではない。
ということです。
私自身、空港ラウンジなどのプレミアム特典を使い倒してきたわけではありません。
むしろ便利だと感じたのは、
楽天市場でポイントを簡単に使える。
ポイントで商品を買える。
対象ポイントをカードの支払いへ回せる。
楽天ペイと組み合わせられる。
利用可能枠にも余裕を持てた。
こうした普段使いの部分でした。
だからこそ、楽天プレミアムカードを選ぶなら、
「楽天ポイントが便利だから」だけでは一歩足りない
と思っています。
楽天市場をかなり使う。
年間カード利用額も多い。
楽天経済圏を利用している。
旅行特典も活用できる。
こうした条件が重なるほど、年会費11,000円を払う意味が見えてきます。
逆にプレミアム限定特典をほとんど使わないなら、楽天ゴールドや年会費無料の楽天カードで十分かもしれません。
40代からカードを選ぶなら、
「一番ランクの高いカード」ではなく、「50代になっても無理なく使い続けられるカード」を選ぶ。
楽天プレミアムカードが気になっている人は、
「年会費11,000円以上の価値を、自分の生活なら使い切れるか?」
最後はここで判断してみてください。
楽天プレミアムカードの最新キャンペーン・申し込み条件を確認する