※この記事には広告が含まれています。
「気付いたらクレジットカードがめちゃ増えていた」
「年会費無料やし、とりあえず残しとこ」
「昔作ったカードやけど、最後に使ったのいつやったっけ?」
「ゴールドやプラチナまで持ったけど、本当に必要あんのか?」
40代になって、一度こんなことを考えたことはありませんか?
クレジットカードって、意識していなくても少しずつ増えていきます。
ポイント還元率が高かった。
入会キャンペーンがお得だった。
よく利用するお店で特典があった。
スマホ会社を変更した。
旅行や電車で便利だった。
ゴールドやプラチナを一度持ってみたかった。
作ったときには、それぞれ理由があったはずです。
私自身もこれまで、一般カードからゴールド、プラチナまで、さまざまなクレジットカードを実際に使ってきました。
そして何枚も使ってきて感じるのが、
カードは増やすより、「何を残すか」を決める方が難しい。
ということです。
20代・30代の頃に便利だったカードが、40代になった今も一番使いやすいとは限りません。
仕事が変わった。
家族構成が変わった。
よく利用する店が変わった。
スマホ会社が変わった。
ネットショッピングの使い方も変わった。
収入も支出も変わった。
生活は変わっているのに、
クレジットカードだけ昔のまま残っている。
そんな状態になっている人もいるでしょう。
だからこの記事では、
「クレジットカードは3枚まで」
「5枚以上は持ちすぎ」
のように、枚数だけで答えを出しません。
考えたいのは、
「このカードを50代になっても使っているか?」
です。
何枚もクレジットカードを使ってきた経験をもとに、40代の今だからこそ考えたい「残すカード」の基準を整理していきます。
クレジットカードは何枚から「持ちすぎ」なのか?
最初に気になるのが、
「結局、何枚から持ちすぎなん?」
という疑問です。
結論からいうと、カードの枚数だけで「持ちすぎ」と判断する必要はないと思っています。
例えば3枚しか持っていなくても、
- 何に使っているか分からない
- 利用明細を確認していない
- ポイントを放置している
なら、管理できているとは言いにくいでしょう。
反対に複数枚持っていても、
「これは普段使い」
「これは交通」
「これは旅行」
「これは優待」
と役割が決まっていて、すべての明細や支払いを管理できているなら、必ずしも持ちすぎとはいえません。
つまり問題なのは、
「何枚持っているか」より「何枚をちゃんと管理できているか」。
です。
こんな状態なら、一度カードを整理してみよう
手持ちのカードを思い浮かべながら確認してみてください。
- 1年以上ほとんど使っていない
- 作った理由を思い出せない
- 年会費を払っているのに特典を使っていない
- ポイントがいろいろなサービスに散らばっている
- どのカードから固定費が落ちているか分からない
- 利用明細を確認していないカードがある
- 同じような役割のカードを何枚も持っている
1つ当てはまったからダメ、という話ではありません。
ただ、複数当てはまるなら、
「カードが多い」というより「管理するものが増えすぎている」
可能性があります。
なぜ40代になるとカード整理を考えたいのか
カード整理は若い人にも必要です。
それでも40代に一度見直してほしい理由があります。
20代・30代の頃とはお金の使い方が変わっている
40代になると、
- 食費
- 日用品
- 光熱費
- 通信費
- 保険
- 住宅関連
- サブスク
- 家族に関する支出
など、お金の流れが複雑になりやすくなります。
若い頃は、
「ポイントが貯まるからこのカード」
だけで選べたかもしれません。
でも支払いそのものが増えてくると、0.5%の還元率差を追いかけることより、
「自分のお金がどこから出ているか分かる状態」
を作ることも重要になってきます。
昔作ったカードが今の生活に合っているとは限らない
昔は電車通勤だった。
今は車通勤。
昔はこのネットショップを使っていた。
今は別のサービス。
昔はよく旅行した。
今はほとんど行かない。
生活が変われば、便利なカードも変わります。
それなのに、
「昔お得だったから」
という理由だけでカードを持ち続けているなら、一度見直してもいいでしょう。
クレジットカードはなぜ増えてしまう?
これは何枚もカードを使っていると、よく分かります。
カードを作る理由って、いくらでもあります。
入会キャンペーンがお得だった
カードを調べていると、
「今なら○○ポイント」
「期間限定キャンペーン」
などが目に入ります。
作る瞬間だけを見ると、
「これ、作った方が得やん」
となります。
ただし、キャンペーンは一時的です。
カードはキャンペーン終了後も残ります。
だから申し込むときは、
「今いくら得する?」
だけではなく、
「キャンペーン終了後、このカードを何に使う?」
まで考えておく。
これだけでも不要なカードは増えにくくなります。
年会費無料だから残してしまう
これもよくあります。
「無料やったら置いとけばええやん」
確かに年会費だけなら0円です。
でも、
- 明細確認
- 不正利用チェック
- 登録情報変更
- アプリやIDの管理
- 更新カードの受け取り
などは残ります。
つまり、
年会費0円でも「管理コスト」まで0ではありません。
無料だから残すのではなく、
無料でも残す理由があるか
で考える方が分かりやすいでしょう。
ゴールド・プラチナになると手放しにくい
一般カードより迷うのが上位カードです。
せっかくゴールドになった。
プラチナまで持った。
そうすると、
「ここまで来たのに手放すのはもったいない」
という気持ちも出てきます。
でも、
カードのランクと、今の自分に必要かどうかは別問題です。
上位カードを持っていること自体に価値を感じるなら、それも一つの考え方。
ただ、特典をほとんど利用せず、メインカードでもなく、年会費だけ払っているなら、一度見直してみてもいいでしょう。
クレジットカードを持ちすぎる5つのデメリット
複数枚持つこと自体が悪いわけではありません。
問題になるのは、自分が管理できる枚数を超えたときです。
1.支払いの全体像が見えにくくなる
Aカードは通信費。
Bカードはネットショッピング。
Cカードは日用品。
Dカードはサブスク。
カードが増えるほど、どこから何が引き落とされているのか把握しにくくなります。
家計を便利にするためのカードなのに、
カードが増えたことで家計が見えにくくなった。
これでは本末転倒です。
2.ポイントが分散する
カードを使い分ければ、
Vポイント。
楽天ポイント。
PayPayポイント。
エポスポイント。
など、ポイントも分かれていきます。
全部使えているなら問題ありません。
でも、
「ちょっとずつ貯まってるけど、結局使ってない」
なら見直したいところです。
ポイントは貯めた数字を見るためのものではありません。
使って初めて家計へ戻ってきます。
3.使っていないカードの年会費を払い続ける
特に有料カードでは確認したいところです。
作った頃は使っていた。
今は別のカードがメイン。
でも、
「いつか使うかもしれない」
で残している。
そこで毎年年会費が発生しているなら、
「昨年、このカードから年会費以上の価値を受け取ったか?」
を考えてみましょう。
特典が豪華かどうかではありません。
自分が実際に使ったかどうかです。
4.不正利用に気付きにくくなる
これはポイント以上に重要です。
使っていないカードが増えるほど、すべての利用明細を確認する手間も増えます。
見覚えのない少額決済があっても、
「何か買ったかな?」
と流してしまうかもしれません。
複数枚持つなら、
全部の利用明細を確認できること
も一つの条件にしたいところです。
5.持つこと自体が目的になる
ゴールド。
プラチナ。
限定デザイン。
新しい高還元カード。
カードが好きになると欲しくなる理由はいくらでも出てきます。
でも、一度だけカードを見ながら、
「これ、何に使ってる?」
と考えてみてください。
答えが出なければ、持つこと自体が目的になっている可能性があります。
何枚も使って分かった「残すカード」5つの基準
ここからがこの記事の本題です。
私はカードを整理するとき、
「還元率が低いから不要」
「無料だから残す」
だけでは判断しません。
見るのは次の5つです。
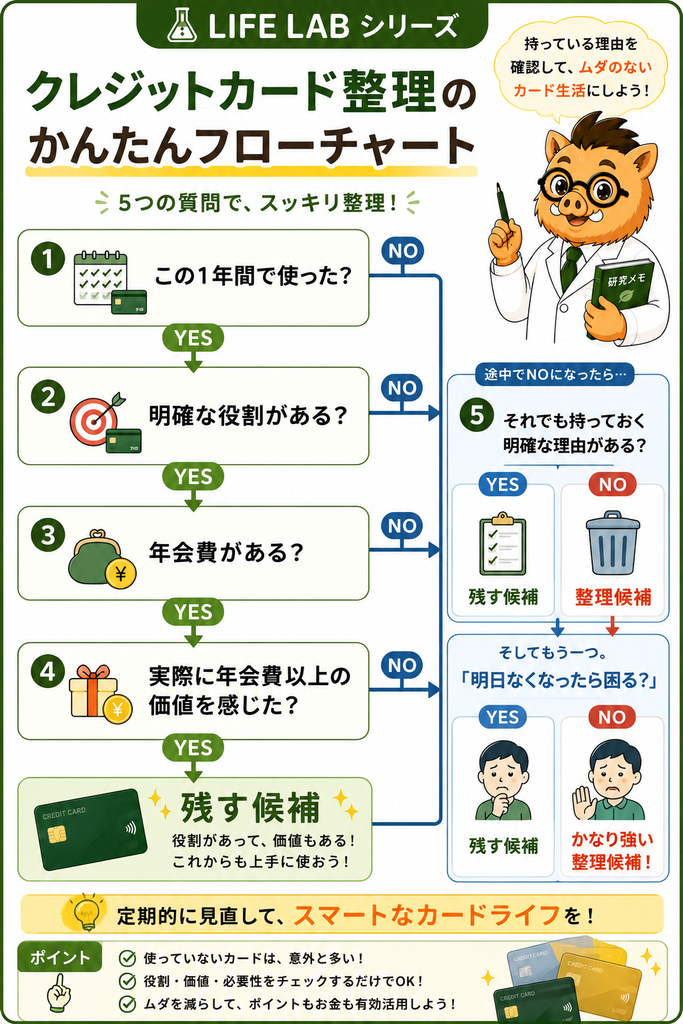
基準1.この1年間で実際に使ったか
まずはシンプルに、
「このカード、去年使った?」
です。
使っていないから即不要ではありません。
旅行専用や予備カードなど、利用頻度が低くても役割があるカードもあります。
問題なのは、
「使っていない+持っている理由も説明できない」
カードです。
これは整理候補にしていいでしょう。
基準2.そのカードに明確な「仕事」があるか
これはかなり使える判断基準です。
カード1枚につき仕事を決める。
例えば、
- メイン決済
- 固定費
- コンビニ
- ネットショッピング
- スマホ決済
- 交通
- 旅行
- 優待
など。
そしてカードを1枚ずつ見ながら、
「お前、何担当や?」
と考えてみる。
すぐ答えられるなら残す理由があります。
答えられないなら整理候補。
さらに同じ仕事をしているカードが複数あるなら、
「本当に両方必要なんか?」
まで考えてみます。
カード整理は単純に枚数を減らす作業ではありません。
役割の重複をなくす作業
と考えると分かりやすくなります。
基準3.年会費以上の価値を実際に受けているか
特にゴールド・プラチナなど有料カードで確認したい基準です。
見るべきなのは、
「特典が何個あるか」
ではありません。
「去年、自分が何を使ったか」
です。
空港ラウンジがあっても飛行機に乗らない。
ホテル特典があってもホテルを利用しない。
優待があっても使わない。
それなら公式サイト上では豪華でも、自分にとっての価値は小さいかもしれません。
逆に、
「この特典だけで年会費を払う価値がある」
と思えるなら、残す理由になります。
基準4.ポイントをちゃんと使えているか
カードはポイントを貯めるところまで見がちですが、その先も重要です。
還元率 → 貯めやすさ → 使いやすさ
まで見る。
還元率1%でもポイントを放置しているカードと、0.5%でも普段の支払いに使えているカード。
数字だけで前者が上とは言い切れません。
そのポイントを自分の生活に戻せているか。
ここまで確認しましょう。
基準5.明日なくなったら困るか
最後はかなりシンプルです。
カードを1枚ずつ見ながら、
「明日からこれ使えません」
と想像してみる。
「それは困る」
→ 残す理由がある。
「別のカードで全部いけるな」
→ 本当に必要か再確認。
これだけでも、そのカードが自分の生活でどれくらい重要なのか見えてきます。
結局、クレジットカードは何枚残せばいい?
ここまで整理すると、
「ほな結局、何枚残したらええん?」
となりますよね。
私の答えは、
「自分が管理できて、それぞれの役割を説明できる枚数」
です。
1枚ですべてまとめてもいい。
2〜3枚を役割別に使ってもいい。
それ以上あっても、全部管理できているなら問題ありません。
大切なのは、
最少枚数を目指すことではなく、意味のないカードをなくすこと。
です。
40代はカードごとに「仕事」を決める
例えば、こんな整理方法があります。
| 役割 | 何に使う? |
|---|---|
| メインカード | 食費・日用品など |
| 固定費カード | 通信費・光熱費・サブスク |
| ポイント特化 | よく利用する店舗・サービス |
| 交通・旅行 | 電車・新幹線・旅行 |
| 優待 | 飲食・レジャーなど |
全部必要という意味ではありません。
自分に必要な役割だけ残す。
そして、同じ役割を持つカードが何枚もあるなら比較する。
これだけでかなり整理できます。
40代の今、「50代まで持っていくカード」を選ぶ
ここがLIFE LABで一番伝えたいところです。
20代の頃に作ったカード。
30代でよく使っていたカード。
40代の今メインで使っているカード。
生活が変われば、必要なカードも変わります。
だから、
「今一番お得なカードはどれ?」
だけでなく、
「このカード、50代になっても使ってそうか?」
と考えてみる。
普段の生活で自然に使う。
明確な役割がある。
ポイントも使える。
年会費以上の価値を感じる。
管理にも困らない。
そんなカードなら、長く残す理由があります。
逆に、
「昔は必要だった。でも今は何のために持っているか分からない」
なら、そのカードは役割を終えているのかもしれません。
身体や生活と同じで、20代に合っていたものが40代でもベストとは限りません。
10年後も使うものを、40代の今いったん選び直す。
カード整理もその一つです。
LIFE LAB式「残すカード」チェックリスト
最後に、カードを1枚ずつ確認してみましょう。
整理候補になっても、いきなり解約しない
ここまで確認して、
「これはもう使わんな」
というカードが出てきたかもしれません。
ただし、その場で解約するのは待ってください。
カードには、
- 電気・ガス
- 携帯電話
- サブスク
- ETC
- 家族カード
などが紐づいている可能性があります。
ポイントが残っていることもあります。
有料カードや上位カードなら、解約後に同じ条件へ戻せるとは限りません。
つまり、
「整理候補にする」ことと「解約する」ことは別。
不要と判断したカードほど、最後に確認してから整理しましょう。
クレジットカードを解約する前に確認したい7つのこと
1.固定費の支払い先になっていないか
電気、ガス、水道、スマホ、インターネット、保険、サブスクなどを確認します。
カードを解約するなら、先に新しい支払い方法へ変更しておきましょう。
2.ETCカード・家族カードを使っていないか
本カードを解約すると、追加カードも利用できなくなる場合があります。
家族が使っているカードも含めて確認しましょう。
3.ポイントが残っていないか
カードを解約すると、ポイントを利用できなくなる場合があります。
交換・利用できるポイントが残っていないか確認してから手続きしましょう。
4.未払い・分割払いなどが残っていないか
解約前に利用残高や支払い状況を確認します。
解約したからといって、すでに利用した代金の支払いがなくなるわけではありません。
5.カードに付帯するサービスを使っていないか
旅行関連、保険、優待など、カードを解約することで利用できなくなるサービスがあります。
特に有料カードは一度確認しておきましょう。
6.再び欲しくなったとき簡単に戻せるか
長期利用してきたカードや上位カードなどは、解約後に同じ条件で再取得できるとは限りません。
「もう二度と必要ないか?」
まで考えてから判断しましょう。
7.本当に「不要」なのか最後にもう一度確認する
最後に、
「このカードがなくても、今の生活は変わらない?」
と確認します。
YESなら整理する理由はかなり明確です。
まとめ|40代のカード整理は「減らす」より「50代まで残すものを選ぶ」
クレジットカードは、何枚持っているかだけで多い・少ないを決めるものではありません。
重要なのは、
自分が管理できていて、それぞれに持つ理由があるか。
です。
カードを整理するときは、
1年間使ったか。
明確な役割があるか。
年会費以上の価値を感じているか。
ポイントを使えているか。
なくなったら困るか。
この5つを確認してみてください。
40代になると、身体だけでなく生活やお金の使い方も20代・30代とは変わってきます。
だったら、クレジットカードも今の生活に合わせて変えていい。
「何枚まで減らすか」ではなく、「50代まで何を残すか」。
そう考えるとカード整理はかなりやりやすくなります。
そして整理した結果、
「メインで使いたいカードがない」
「年会費をかけずに1枚選び直したい」
となった人は、次の記事も参考にしてください。
年会費をかけずにメインカードを選び直したい人へ
→ 40代におすすめの年会費無料クレジットカード5選|実際に使って分かった失敗しない選び方【2026年版】
自分の生活をラクにして、お金の流れを分かりやすくするための道具。
10年後も普通に使っていると思えるカードだけ、40代の今から選び直していきましょう。
よくある質問|40代のクレジットカード整理Q&A
Q1.クレジットカードは何枚くらいが適正ですか?
「○枚なら正解」という決まりはありません。
大切なのは枚数そのものではなく、自分ですべてのカードを管理できているかです。
例えば複数枚持っていても、
- メイン決済
- 固定費
- 交通
- ネットショッピング
- 優待
など役割が明確で、利用明細や引き落としを把握できているなら、無理に減らす必要はありません。
逆に2〜3枚しかなくても、
「何に使っているか分からない」
というカードがあるなら、一度見直してみてもいいでしょう。
枚数より「持っている理由を説明できるか」。
まずはここから確認してみてください。
Q2.使っていない年会費無料カードも解約した方がいい?
年会費無料だからといって、必ず解約する必要はありません。
ただし、
「無料だから残す」だけなら、一度考えてみる価値はあります。
年会費が0円でも、
- 利用明細の確認
- 不正利用のチェック
- ID・パスワード管理
- 登録情報の変更
- 更新カードの受け取り
などの管理は必要です。
「年会費無料かどうか」より、
「このカードを残す明確な理由があるか」
で判断するのがおすすめです。
Q3.ゴールド・プラチナカードは解約しない方がいい?
カードランクだけで判断する必要はありません。
見るべきなのは、
「実際に年会費以上の価値を受けているか」
です。
例えば空港ラウンジ、旅行関連サービス、ポイント優遇、ホテル・飲食店の優待など。
自分が実際に使っていて価値を感じているなら、残す理由になります。
反対に、
「上位カードだから」
という理由だけで年会費を払い続けているなら、一度見直してもいいでしょう。
ただし、解約後に同じ条件で再取得できるとは限りません。
長く使っているカードや上位カードほど、解約前に条件をしっかり確認してください。
Q4.使っていないクレジットカードを持っていると信用情報に悪影響がありますか?
カードを持っているだけで、ただちに信用情報へ悪影響が出ると決めつけることはできません。
クレジットカードの審査では、各カード会社がさまざまな情報をもとに総合的に判断します。
そのため、
「○枚以上持つと審査に落ちる」
のように単純な基準で考えない方がいいでしょう。
カード整理は「審査に通るため」だけでなく、家計や利用明細を自分で管理しやすくするためと考えるのがおすすめです。
Q5.長く使ったクレジットカードは残した方がいい?
長く利用していることだけで、必ず残す必要があるとはいえません。
ただ、
- 長期利用による特典がある
- 上位カードになっている
- 固定費をまとめている
- 普段からメインカードとして使っている
など、長く使った結果として現在もメリットがあるなら、残す理由になります。
逆に、
「昔から持ってるから」だけで、現在はほとんど使っていない
のであれば、今の生活に必要か一度考えてみましょう。
Q6.カードを解約したら貯めたポイントはどうなる?
カードやポイントサービスによって異なります。
解約するとポイントが失効する場合もあれば、カードとは別のポイントサービスとして利用できる場合もあります。
そのため、解約前に必ずポイント残高と利用条件を確認してください。
せっかく貯めたポイントを残したまま解約するのはもったいないです。
カードを整理するときは、
固定費 → ETC・家族カード → ポイント → 残高 → 付帯サービス
まで確認してから手続きしましょう。
Q7.40代からメインカードを変えても遅くない?
もちろん、カードを見直すこと自体に「遅い」ということはありません。
むしろ40代は、20代・30代とは生活環境やお金の使い方が変わっている人も多い年代です。
昔選んだカードをそのまま使い続けるより、
今の生活に合うカードへ見直す
という考え方もあります。
50代まで使うことを考えるなら、
「今一番還元率が高いカード」だけではなく、
普段の生活で自然に使えて、管理しやすいカード
を選ぶことも大切です。
カードを整理したあと、次の1枚を選び直したい人へ
年会費無料で使える5枚を、還元率だけでなく「どんな生活に合うか」で比較しました。