※この記事には広告が含まれています。
「クレジットカードって、結局何枚持つのが正解なん?」
「ポイントがお得って言われて作ってたら、いつの間にかカードが増えていた」
「40代になったし、そろそろクレジットカードも整理したほうがええんか?」
そんな人も多いのではないでしょうか。
クレジットカードは、使い方次第ではかなり便利です。
スーパーではこのカード。
コンビニではこのカード。
スマホ料金はこのカード。
ネットショッピングではこのカード。
旅行するときはこのカード。
うまく使い分ければ、それぞれの特典やポイント還元を活用できます。
でも、ここで一つ問題があります。
そのカード、本当に全部使いこなせていますか?
私自身、これまでかなり多くのクレジットカードを使ってきました。
一般カードだけでなく、ゴールドカードやプラチナカードなども実際に持ってきました。
だからこそ感じるのが、
「カードは多ければ多いほど得するわけではない」
ということです。
ポイントを少しでも多く取ろうとしてカードを増やした結果、
「このカード何に使ってたっけ?」
「このポイントどこで使えるんや?」
「この年会費、払う意味ある?」
となってしまえば、本末転倒です。
JCBの2024年版「キャッシュレスに関する総合調査」では、クレジットカードの平均保有枚数は2.8枚とされています。
つまり複数枚持ちは珍しいことではありません。
ただし、大切なのは平均に合わせることではなく、それぞれのカードに役割があるかどうかです。
この記事では、
- 40代ならクレジットカードを何枚持つと使いやすいのか
- 1枚だけではダメなのか
- 複数枚持つメリット・デメリット
- メインカードとサブカードの役割
- カードを持ちすぎると何が起こるのか
- 使っていないカードはどう整理するのか
- 40代がメインカードを選ぶときに見るべきポイント
を、実際に複数のクレジットカードを使ってきた経験も交えながら解説します。
「何枚持てば一番得する?」
ではなく、
「自分が管理できて、ちゃんと得できるのは何枚?」
を一緒に考えていきましょう。
40代のクレジットカードは何枚持ちが正解?
先に結論からいきます。
LIFE LABでは、
メインカード1枚+サブカード1〜2枚。合計2〜3枚
を一つの基準として考えるのがおすすめです。
もちろん、「40代なら絶対3枚」という意味ではありません。
生活スタイルによっては1枚で十分な人もいます。
逆に、仕事・旅行・スマホ決済などで明確な用途があるなら4枚以上を使い分けても問題ありません。
重要なのは枚数ではなく、
「そのカードを何のために持っているのか説明できるか」
です。
たとえば3枚なら、こんな役割分担ができます。
| 役割 | 使い方 |
|---|---|
| メインカード | 食費・日用品・固定費など日常決済 |
| サブカード① | よく使う店舗・スマホ決済・特定サービス |
| サブカード② | 旅行・予備・別の国際ブランド |
これなら、それぞれのカードを持つ理由が明確です。
一方で、
「キャンペーンで作った」
「昔使っていた」
「なんとなく解約していない」
というカードが何枚もあるなら、一度整理する価値があります。
実際の平均保有枚数は約3枚
「みんな何枚くらい持ってるん?」
というのも気になるところでしょう。
JCBが公表している2024年版の調査では、クレジットカードの平均保有枚数は2.8枚です。
つまり、
1人で2〜3枚程度のカードを持つこと自体は珍しくありません。
ただし、この数字を見て、
「ほな3枚作ったらええんやな」
とは考えないでください。
平均枚数はあくまで実態を表す数字です。
あなたにとっての最適枚数を示す数字ではありません。
ここを間違えると、カードがどんどん増えていきます。
なぜ「メイン1枚+サブ1〜2枚」が使いやすいのか
理由はシンプルです。
ポイントを集める場所を絞りながら、メインカードの弱点も補えるから。
たとえば日常生活の支払いをメインカードへ集約します。
食費。
日用品。
スマホ料金。
ネットショッピング。
光熱費。
こうした毎月の支払いを一つのカードへまとめれば、利用明細も確認しやすくなります。
ポイントも一つに集まりやすくなります。
一方、メインカードですべてをカバーしようとすると、不便な場面もあります。
そこでサブカードです。
たとえば、
メイン
→ 日常生活の支払い
サブ①
→ 特定店舗・スマホ決済など
サブ②
→ 旅行・予備・異なる国際ブランド
という使い方です。
「全部のカードを平等に使う」のではありません。
メインへ支払いを集めて、必要な場面だけサブを使う。
このほうがシンプルです。
クレジットカードは1枚だけではダメ?
もちろん1枚でも問題ありません。
むしろ、
- 管理をできるだけ簡単にしたい
- 使う店舗がほぼ決まっている
- 特典を細かく追わない
- カードの利用額を一か所で把握したい
という人なら、1枚に集約するメリットは大きいでしょう。
ただし、1枚だけだと弱点もあります。
たとえば、
カードの磁気・ICチップなどに不具合が起きた。
利用可能枠に達した。
その店舗が利用している国際ブランドに対応していなかった。
紛失してカードを停止した。
こうしたとき、代わりに使えるカードがありません。
JCBも、メインカードが使えなくなった場合への備えや、店舗による国際ブランドの違いなどを理由として、2〜3枚程度を使い分ける考え方を紹介しています。
そのため、
「ポイント目的でカードを増やしたくないけど、1枚だけは不安」
という人なら、
メイン1枚+予備1枚
という2枚構成がかなり使いやすいと思います。
2枚持ちなら「同じようなカード」を選ばない
ここはかなり重要です。
せっかく2枚持つなら、
1枚目と2枚目に同じ仕事をさせない。
たとえば、
1枚目:Visa
2枚目:Visa
でも使い方によっては問題ありません。
ただ、「使えないときの予備」という目的なら、2枚目をMastercardやJCBなど別の国際ブランドにする考え方があります。
国際ブランドによって利用できる加盟店などが異なるためです。
同じように、
メイン:普段の買い物に強いカード
なら、
サブ:スマホ決済・特定店舗・旅行など別の強みがあるカード
を選ぶ。
つまり、
「似たカードをもう1枚」ではなく、「メインにないものをサブで補う」。
これが2枚持ちの基本です。
3枚目は「明確な目的がある人」だけでいい
3枚目からは少し考え方を変えます。
「何となく便利そう」
だけなら、無理に増やす必要はありません。
3枚目を作るなら、
そのカードでしか担えない役割があるか?
を考えます。
たとえば、
① 生活用
食費・日用品・固定費などを集約。
② 特定サービス用
スマホ・QR決済・よく使う店舗などに特化。
③ 旅行・予備用
旅行関連のサービスや別ブランドなど、日常とは違う役割。
この3枚なら整理しやすい。
逆に、
メインカードA
還元率が高い。
カードB
これも還元率が高い。
カードC
キャンペーンで作った。
となると、役割が曖昧です。
ポイントを追いかけるためにカードを増やしている状態になりやすい。
「還元率0.5%高い」に振り回されない
ここは40代だからこそ考えたいところです。
たとえば年間100万円をカード決済するとします。
単純計算なら、
還元率1.0%
→ 10,000円相当
還元率1.5%
→ 15,000円相当
差は5,000円相当です。
もちろん5,000円は大きい。
でも、その5,000円相当を得るために、
「この店はAカード」
「こっちはBカード」
「ネットではCカード」
「ポイント期限はいつ?」
「年会費の元取れた?」
と一年中管理するならどうでしょう。
それが楽しい人なら全然ありです。
でも面倒に感じるなら、
多少の還元率より「管理しやすさ」を取る
のも立派なカード戦略です。
40代になると仕事、家計、保険、住宅、投資、子どもの費用など、お金を管理する項目自体が増えていきます。
クレジットカードまで複雑にする必要はありません。
ポイントを最大化することより、家計全体を把握できること。
私はこっちのほうが重要だと思っています。
「何枚持っているか」より「役割があるか」
結局ここです。
クレジットカードが5枚あっても、
5枚全部に明確な役割があり、年会費や利用額まで把握できているなら、それは「持ちすぎ」とは言い切れません。
逆に3枚しかなくても、
1枚はほぼ使わない。
1枚は年会費だけ払っている。
1枚しか実際には使っていない。
なら、実質的には1枚でいい可能性があります。
そこで一度、財布やスマホに入っているカードを見てみてください。
そして1枚ずつ、
「これは何のために持ってる?」
と自分に聞いてみる。
すぐ答えられるなら残す理由があります。
答えに詰まったカードは、整理候補です。
クレジットカードは、
持っている枚数を競うものでも、カードのランクを競うものでもありません。
自分の生活で一番使いやすく、お金を管理しやすい状態にする。
40代からのカード選びは、そこを基準にしてもええんちゃうかなと思います。
クレジットカードを複数枚持つ5つのメリット
クレジットカードは、ただ枚数を増やせば便利になるわけではありません。
大切なのは、
「メインカードだけでは足りない部分を、サブカードで補えているか」
です。
この役割分担ができているなら、複数枚持つメリットは十分あります。
① よく使う店やサービスによってカードを使い分けられる
クレジットカードは、どこで使っても同じ還元になるとは限りません。
カードによって、
- 特定のコンビニ・飲食店
- ネットショッピング
- スマホ料金
- QRコード決済
- 交通
- 旅行
など、得意な場所が違います。
たとえば普段の支払いはメインカードへまとめながら、
「このサービスだけはサブカード」
と決める使い方です。
ここで重要なのは、店ごとにカードを細かく変えすぎないこと。
スーパーはA。
コンビニはB。
ドラッグストアはC。
ネットはD。
ガソリンはE。
ここまでやると、確かにポイントは増えるかもしれません。
でも、
「今日はどのカードやったっけ?」
となり始めます。
おすすめは、
基本はメイン。明確に得する場所だけサブ。
これくらいです。
サブカードはメインカードを邪魔するものではなく、メインカードの弱点を補うカードと考えると分かりやすくなります。
② 国際ブランドを分けておけば「使えない」に備えられる
クレジットカードにはVisa、Mastercard、JCB、American Expressなどの国際ブランドがあります。
店舗によって利用できるブランドが異なる場合があるため、メインとサブでブランドを分けておくと選択肢を増やせます。
たとえば、
メイン:Visa
サブ:MastercardまたはJCB
という持ち方です。
普段の生活ではメインカードだけで困らない人も多いでしょう。
でも旅行先や小さな店舗などで、
「あ、このブランド使われへんのか」
となる可能性はあります。
そのときに別ブランドのカードが1枚あれば対応できます。
これは「ポイントを増やすため」というより、決済手段を分散するためのサブカードです。
③ メインカードが使えなくなったときの予備になる
個人的には、複数枚持つメリットとしてこれはかなり大きいと思っています。
クレジットカードが使えなくなる理由は、
- 紛失
- 盗難
- カードの不具合
- 利用可能枠
- 不正利用などによる一時停止
- カード更新・再発行
など、いろいろ考えられます。
普段の生活費をほぼクレジットカードで払っている人ほど、メインカード1枚だけに依存すると、そのカードが止まったときに困ります。
そこでサブカードです。
普段はほとんど使わなくても、
「メインに何かあったときの予備」
という明確な役割があります。
これならサブカードを持つ意味があります。
ただし予備カードだからといって、存在を忘れていいわけではありません。
利用明細や有効期限などは定期的に確認しましょう。
④ 支出の目的を分けやすくなる
これはポイントとは少し違うメリットです。
たとえば、
カードA:日常生活
食費、日用品、光熱費など。
カードB:趣味・娯楽
ネットショッピング、旅行など。
と分ける方法があります。
明細を見るだけで、
「生活費でこれくらい使った」
「今月は趣味に使いすぎたな」
と把握しやすくなります。
家計管理が苦手な人ほど、カードを10枚使い分けるより、
支出カテゴリーを2枚程度に分ける
ほうが管理しやすい場合があります。
ただし、これも分けすぎたら逆効果。
カードごとに、
「これは何用?」
と一言で説明できるくらいにしておきましょう。
⑤ 自分が本当に使う特典だけを組み合わせられる
クレジットカードにはポイント還元以外にもさまざまな特典があります。
ただ、ここで注意したいのが、
「特典が多いカード=自分にとってお得なカード」ではない
ということです。
空港ラウンジを使わない人に、空港関連の特典が充実していても大きなメリットにはなりません。
旅行へほとんど行かないのに、旅行特典だけで年会費の高いカードを選んでも使い切れない可能性があります。
大切なのは、
「特典が何個あるか」ではなく「自分が何個使うか」。
メインカードに必要な特典がない場合だけ、その部分をサブカードで補う。
これが複数枚持ちの理想です。
クレジットカードを持ちすぎる6つのデメリット
ここまでは複数枚持つメリットを紹介しました。
では、
「カードが多いほど得なのか?」
というと、そう単純ではありません。
むしろ私は、ある程度カードを使ってきたからこそ、
カードは作るより、増えたあとに管理するほうが面倒
だと感じています。
カードを増やす前に、次のデメリットも知っておきましょう。
① ポイントがバラバラに分散する
ポイント目的でカードを増やしたのに、結果的にポイントが使いにくくなることがあります。
たとえば毎月10万円をカード決済するとします。
1枚へまとめれば、
10万円分の利用が1か所に集中します。
ところが5枚使えば、
Aカード:3万円
Bカード:2万円
Cカード:2万円
Dカード:2万円
Eカード:1万円
というように分散します。
するとカードごとにポイントが少しずつ貯まる。
さらに、
- ポイントの有効期限
- 交換先
- 最低交換単位
- ポイントアップ条件
まで違えば、管理項目が増えます。
ポイントを増やすためにカードを増やしたのに、ポイント管理が面倒になる。
これは避けたいところです。
② 年間利用額の条件を達成しにくくなる
カードによっては、年間利用額に応じた特典や条件が設定されているものがあります。
こういうカードを使う場合、決済額を集中させる意味があります。
たとえば年間100万円使う家庭でも、
メイン1枚に100万円集約するのと、
5枚へ20万円ずつ分散させるのでは状況が違います。
特典条件を狙っているのに、
「ポイントが高いから今日はこっち」
と決済を分散させると、年間利用額の条件に届かなくなることもあります。
カードを選ぶときは、
1回の還元率だけではなく、年間でどう使うか
まで見る必要があります。
③ 年会費の「小さな出費」が積み重なる
年会費無料カードだけなら大きな問題にはなりにくいですが、ゴールドカードやプラチナカードを複数持つ場合は別です。
たとえば、
カードA:年会費11,000円
カードB:年会費5,500円
カードC:年会費22,000円
なら、
年間38,500円。
毎月払うわけではないので、意外と見落とします。
問題は、
その38,500円以上の価値を本当に使えているか?
です。
旅行保険。
空港ラウンジ。
ホテル特典。
ポイントアップ。
優待。
自分が実際に使っているなら問題ありません。
でも、
「ゴールドやから」
「見た目がカッコいいから」
「昔作ったから」
だけで年会費を払い続けているなら、一度見直す価値があります。
年会費の高いカードほど、
「持てるか」ではなく「使い切れるか」
で判断したほうがいいでしょう。
④ 支払日・利用額の管理が複雑になる
カード会社によって締め日や支払日が異なることがあります。
枚数が増えると、
「今月Aカードはいくら?」
「Bカードの引き落とし何日やった?」
「来月Cカードの年会費も来るやん」
と管理する数字が増えます。
ここで怖いのは、
財布から出ていく瞬間と、銀行口座からお金が減る瞬間が違う
ことです。
現金なら1万円使えば、その場で1万円減ります。
クレジットカードは支払いが後になります。
カードが増えるほど、複数の「未来の支払い」を同時に抱えることになります。
だからこそ40代のカード選びでは、
ポイント最大化より、家計を把握できる状態
を優先したいところです。
⑤ 不正利用などに気づきにくくなる
カードを1〜2枚しか使っていなければ、明細確認も比較的簡単です。
でも10枚あれば?
10枚全部の明細を定期的に確認する必要があります。
特に、
「このカード最近使ってないから」
と放置しているカードは注意が必要です。
自分が使っていないからこそ、不審な請求があっても確認が遅れる可能性があります。
使わないカードを財布から抜くだけでは、カード契約を解約したことにはなりません。
「使わないけど一応持っておく」カードが増えすぎていないか
は確認しておきましょう。
⑥ 「お得を追いかける時間」が増える
これ、数字には出にくいけど結構大事やと思っています。
新しいキャンペーン。
ポイントアップ。
○曜日限定。
○○経済圏。
年間利用特典。
入会キャンペーン。
全部追えば、確かに得できる可能性があります。
でも、
そのために毎月どれだけ時間を使っていますか?
40代になれば、仕事もある。
家庭もある。
健康も考えたい。
資産形成もしたい。
自由な時間も欲しい。
その中で、
年間数千円分のポイントを増やすために、何時間もカード情報を追い続ける。
それが趣味なら全然ええ。
でもそうじゃないなら、
「多少取りこぼしても、シンプルにする」
という選択もありです。
私はこれをポイントの取りこぼしより「時間の取りこぼし」を減らす考え方だと思っています。
「ポイントを取りに行って、管理で負ける」は避けたい
カードを複数枚持つこと自体が悪いわけではありません。
問題は、
増やしたカードから得られるメリットより、管理コストのほうが大きくなること。
たとえば年間3,000円相当多くポイントを獲得できても、
- カードを使い分ける
- キャンペーンを確認する
- ポイント期限を確認する
- 明細を確認する
- 年会費を確認する
ために何時間も使っているなら、それが本当に自分にとって得なのかは考えてみてもいいでしょう。
だから私は、
還元率 × 利用額だけでカードの価値を考えない
ほうがいいと思っています。
見るべきなのは、
金銭的メリット − 年会費 − 管理の手間
です。
数字だけでなく、時間まで含めて考える。
40代になったら、このくらいシンプルなほうが長く続けやすいと思います。
40代なら「還元率」より先に見るべき5つのポイント
ここまで読むと、
「ほな結局、どのカードをメインにしたらええん?」
となりますよね。
ここからがカード選びです。
私は40代のメインカードなら、還元率だけを見るのではなく、次の5つを先に確認したほうがいいと思っています。
① 普段どこで一番お金を使っているか
まずカードを探す前に、自分の生活を見ます。
コンビニが多い?
スーパー?
ネット通販?
スマホ料金?
外食?
交通?
旅行?
「一番ポイントが高いカード」を探す前に、「自分が一番お金を使っている場所」を探す。
ここがスタートです。
② 年間いくらカード決済するか
月10万円カードを使うなら年間120万円。
月5万円なら年間60万円です。
年間利用額によって、向いているカードは変わります。
年間利用額に応じた特典があるカードなら、普段の支払いを集約することでメリットを受けられる可能性があります。
逆に年間利用額が少ないなら、年会費無料カードをシンプルに使ったほうが合理的な場合もあります。
カードのスペックではなく、自分の年間決済額から逆算する。
これが重要です。
③ 年会費を「払えるか」ではなく「回収できるか」
年会費1万円のカードを持てるかどうか。
そこは問題ではありません。
見るべきなのは、
その1万円以上の価値を自分が使えるか。
です。
ポイント。
年間利用特典。
旅行関連サービス。
保険。
優待。
自分が実際に使うものだけで考えます。
使わない特典を金額換算して、
「年会費以上にお得!」
と考えないこと。
使わない特典の価値は、自分にとってほぼゼロ。
これくらい厳しく見てもいいと思います。
④ ポイントを「貯めやすい」より「使いやすい」か
ポイント還元率ばかり見ていると、ここを忘れがちです。
1万円相当のポイントがあっても、自分が使う場所がなければ意味がありません。
普段利用するサービスで使える。
支払いへ充当できる。
交換方法が分かりやすい。
こういった出口の使いやすさも重要です。
「何%貯まる?」だけではなく、
「貯まったあと何に使う?」
まで確認しましょう。
⑤ 5年後も使っていそうか
最後はこれ。
キャンペーンだけでカードを作ると、キャンペーン終了後に使わなくなることがあります。
だから、
このカード、5年後もメインで使ってそうか?
と考えてみる。
日常生活との相性がいい。
ポイントを使いやすい。
管理が簡単。
年会費にも納得できる。
こういうカードなら、キャンペーンが終わっても使い続けやすい。
カードを毎年乗り換えるより、自分の生活に合ったカードを長く使える仕組みを作る。
LIFE LABではこっちをおすすめします。
あなたはどのタイプ?40代のメインカードの選び方
ここまで、
「カードは何枚持つか」
「メインとサブをどう分けるか」
について解説してきました。
では、実際にどのカードをメインにすればいいのでしょうか。
ここで一番やってはいけないのが、
「人気ランキング1位だから、このカードにしよう」
という選び方です。
クレジットカードは、人によって使う場所も年間利用額も違います。
コンビニや外食が多い人。
PayPayをよく使う人。
年間100万円以上カード決済する人。
逆に、年間利用額はそれほど多くなく、とにかく年会費を払いたくない人。
当然、向いているカードも変わります。
そこで40代のカード選びを、大きく4タイプに分けてみます。
| こんな人 | まず検討したい方向性 |
|---|---|
| 対象のコンビニ・飲食店をよく使う | 三井住友カード系 |
| 年間100万円程度以上をカード決済する | ゴールドカードの年間利用特典を比較 |
| PayPayをよく使う | PayPayカード系 |
| とにかくシンプルにしたい | 年会費無料カード |
大切なのは、
「どのカードが最強か」ではなく、「自分の生活ならどのカードが働くか」。
ここからタイプ別に見ていきます。
対象のコンビニ・飲食店をよく使うなら三井住友カード系
コンビニや外食をよく利用する人なら、三井住友カード系は候補に入れやすいカードです。
2026年8月現在、対象のコンビニ・飲食店で対象カードを利用し、スマホのタッチ決済または対象のモバイルオーダーで支払うと、三井住友カード(NL)などでは7%ポイント還元となる仕組みがあります。対象店舗や支払方法など条件があるので、「カードを持っているだけで7%」ではない点には注意してください。
ここがポイントです。
「還元率が高いカード」ではなく「自分が対象店舗を使うか」
例えば、
週に何度もコンビニへ行く。
仕事中の昼食で対象飲食店を利用する。
こういう人なら、高還元になる場面を日常生活の中で作りやすい。
逆に対象店舗をほとんど利用しないなら、
「最大○%!」
という数字だけを見ても、そのメリットを十分に受けられない可能性があります。
カードを選ぶときは、
その還元率、俺の生活で何回使えるん?
まで考えましょう。
年間100万円程度使うなら三井住友カード ゴールド(NL)も候補
40代で、
- 食費
- 日用品
- スマホ料金
- ネットショッピング
- その他の日常決済
などをカードへ集約していると、年間100万円程度を使う家庭もあるでしょう。
年間100万円なら、月平均では約8万3,000円です。
そこで候補になるのが、三井住友カード ゴールド(NL)です。
2026年8月現在、通常年会費は5,500円(税込)。
年間100万円の利用条件を一度達成すると、翌年以降の年会費が永年無料になります。さらに年間100万円の利用で、継続特典として10,000ポイントが進呈されます。対象外となる取引などがあるため、「カードで100万円払えば全部カウントされる」と考えず、公式条件の確認は必要です。
ここで重要なのは、
100万円を無理して使うカードではない
ということ。
年間70万円しかカードを使わない人が、
「あと30万円使ったら特典もらえる!」
と余計な買い物をしたら完全に本末転倒です。
逆に、
どうせ毎年100万円以上生活費で使う
という人なら話が変わります。
普段の支払いをメインカードへまとめるだけで条件を達成できるなら、ゴールドカードを選ぶ合理性が出てきます。
100万円修行という言葉に惑わされない
ネットでは年間100万円利用のことを、
「100万円修行」
と呼ぶことがあります。
でも私は、この言葉をあまり真に受けなくていいと思っています。
カードのために100万円使うのではありません。
もともと使う予定だった100万円を、どのカードで払うか。
こっちが先です。
生活費などを集約した結果100万円を超える。
それなら特典を狙う。
これが順番です。
PayPayを普段から使うならPayPayカード系
一方、
「普段の支払いはPayPayが多い」
という人なら、PayPayカード系も候補になります。
通常のPayPayカードは年会費永年無料。
PayPayカード ゴールドは年会費11,000円(税込)です。
ここで注意したいのが、
2026年6月にPayPayカード ゴールドの特典が変更されていること。
2026年6月2日以降、ゴールドの基本付与率は1.0%となり、PayPayステップの条件を達成すると最大1.5%となる仕組みです。PayPayアプリへのカード登録や本人確認などの条件もあります。
さらに現在は年間利用特典があり、年間100万円以上の利用で合計11,000円相当のPayPayポイントを受け取れる仕組みがあります。ただし、新規入会時期などによって付与タイミング・内訳が異なります。
つまり、
「PayPay使うなら絶対ゴールド」
とも言い切れません。
見るべきなのは、
通常カードで十分なのか?
年会費11,000円を払ってゴールドを持つメリットを自分が使えるのか?
です。
年会費を払いたくないなら無理にゴールドを持たなくていい
40代になると、
「そろそろゴールドカードくらい持ったほうがええんかな」
と思う人もいるかもしれません。
でも、
40代=ゴールドカード
ではありません。
年会費無料カードでも、自分の生活に合っていて管理しやすければ十分です。
例えば三井住友カード(NL)は年会費無料です。PayPayカードも年会費永年無料です。
カードの色やランクより、
年間いくら使うか。
どこで使うか。
どの特典を使うか。
こっちのほうが重要です。
年間30万円しかカード決済しない人と、年間200万円決済する人では、同じカードをおすすめする必要はありません。
40代だからこそ「見栄」でカードを選ばない
ここは私自身、いろいろなカードを持ってきたからこそ感じます。
ゴールド。
プラチナ。
ブラック。
確かにカードのランクが上がると、特典が増えたり、見た目が豪華になったりします。
でも、
カードのランクと、その人のお金の使い方が上手いかどうかは別物です。
年会費3万円のカードを持っていても、特典をほとんど使わなければ年間3万円の固定費です。
逆に年会費無料カードを生活に合わせて使い、家計をきちんと管理できているなら、それも十分賢い使い方です。
40代になったら、
「何色のカードを持っているか」より「何のためにそのカードを持っているか」。
こっちを大切にしたいところです。
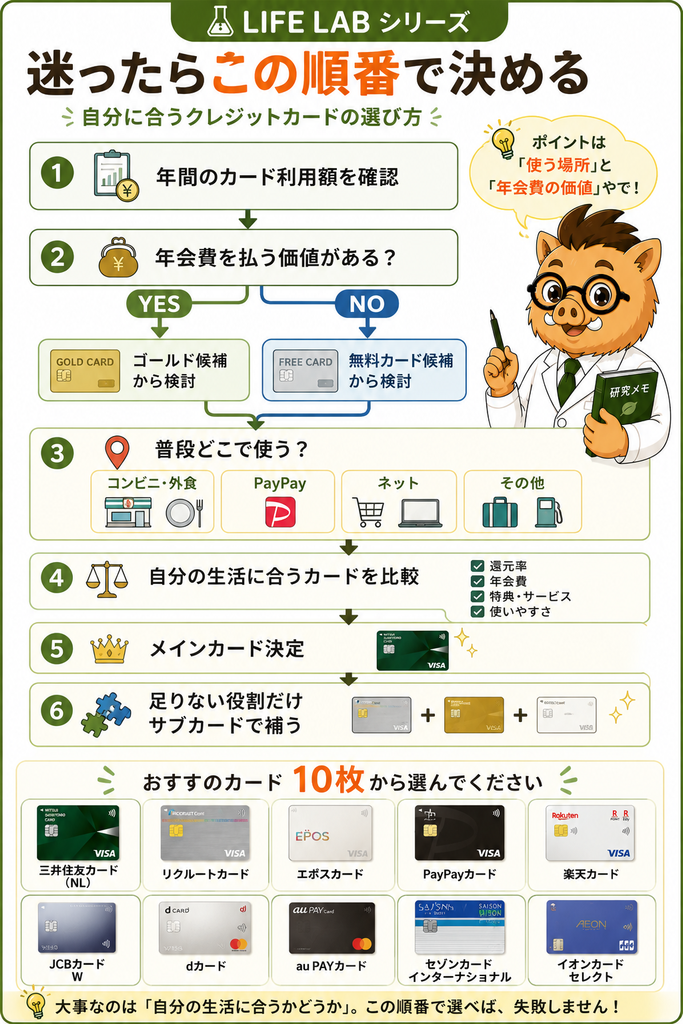
迷ったら「年間利用額」から逆算すると分かりやすい
ここまで読むと、
「結局どれ選んだらええねん」
となる人もいるでしょう。
そんなときは、去年1年間のカード利用額を確認してみてください。
年間利用額が少ない
→ 年会費無料カードを中心に検討
年間100万円前後
→ 年間利用特典があるゴールドカードと無料カードを比較
年間100万円以上を普通に使う
→ ゴールドカードの特典を実際に回収できるか計算
これだけでも候補をかなり絞れます。
そして次に、
「普段どこで使っているか」
を見る。
この2段階です。
年間利用額
×
よく使う場所
ここからカードを選ぶ。
人気ランキングを見るのは、そのあとで十分です。
実際にクレジットカードを何枚も持って分かったこと
私はこれまで、年会費無料の一般カードからゴールド、プラチナクラスまで、かなり多くのクレジットカードを使ってきました。
楽天系、三井住友系、PayPay系、エポス、セゾン、dカード、ビューカードなど、目的やキャンペーンに合わせてカードが増えていった時期もあります。
最初の頃は、
「還元率が高いから作ろう」
「この特典も使えそう」
「ゴールドのほうが得なんちゃう?」
と考えていました。
カードについて調べれば調べるほど、魅力的なカードが出てくるんですよね。
でも実際に枚数が増えてくると、別の問題が出てきました。
全部のカードを使いこなすのが面倒になる。
これです。
カードが増えると「得」より「管理」が増える
カードを1枚増やせば、使える特典も増えるかもしれません。
でも同時に、
- 利用明細
- 支払日
- 年会費
- ポイント
- ポイントの有効期限
- 年間利用条件
- キャンペーン
- 登録している固定費
など、管理するものも増えます。
3枚くらいなら把握できても、5枚、10枚と増えてくると、
「これ何用のカードやったっけ?」
というカードが出てきます。
それでもカード自体は使えるので、そのまま持ち続けてしまう。
これがカードが増えていく原因の一つだと思います。
年会費が高いカードほど「得」とは限らなかった
実際にいろいろなランクのカードを持って感じたのが、
年会費が高い=自分にとって得
ではないことです。
プラチナカードなどには魅力的な特典があります。
旅行。
ホテル。
空港ラウンジ。
保険。
優待。
コンシェルジュなど。
これらを頻繁に使う人なら、年会費以上の価値を感じることもあるでしょう。
でも使わなければ?
どれだけ豪華な特典でも、自分が使わない特典から得られる実質的なメリットはほぼありません。
ここはカードを何枚も使ってみて、かなり考え方が変わったところです。
「特典が10個ある」
より、
「そのうち自分は何個使う?」
を見るようになりました。
見た目が好きで持つのもアリ。ただし「お得」とは別
カードのデザインや質感が好き。
ゴールドやプラチナを財布に入れておきたい。
これもカードを持つ理由としては全然ありだと思います。
趣味にお金を使うのと同じです。
ただし、
「好きだから持つ」と「お得だから持つ」は分けて考えたほうがいい。
ここをごちゃ混ぜにすると、
「年会費は高いけど、なんとなく得してる気がする」
という状態になりやすい。
見た目が気に入っていて、そのために年会費を払う。
それを自分で理解しているなら問題ありません。
大切なのは、
自分が何にお金を払っているのか分かっていること。
これやと思います。
結局、一番大事だったのは「役割」
いろいろ持ってみて、最終的に一番大切だと思ったのは還元率でもカードの色でもありません。
役割です。
たとえば、
メイン
→ 日常生活の決済をまとめる
サブ
→ メインが苦手な場所を補う
予備
→ メインカードが使えないときに備える
これなら分かりやすい。
逆に、
Aカード:ポイントが良さそう
Bカード:キャンペーンで作った
Cカード:昔使っていた
Dカード:見た目が好き
Eカード:なんとなく解約していない
となると、カードを管理するためにカードを持っている状態になってきます。
だから今なら、
「このカード、何のために持ってる?」
に答えられないカードは、見直し候補にします。
カードは増やすより、役割を決める。
これが私自身の経験から出た結論です。
使っていないクレジットカードは解約したほうがいい?
ここまで読んで、
「使ってないカード、何枚かあるわ……」
と思った人もいるかもしれません。
ただし、
使っていない=今すぐ全部解約
ではありません。
まず1枚ずつ確認しましょう。
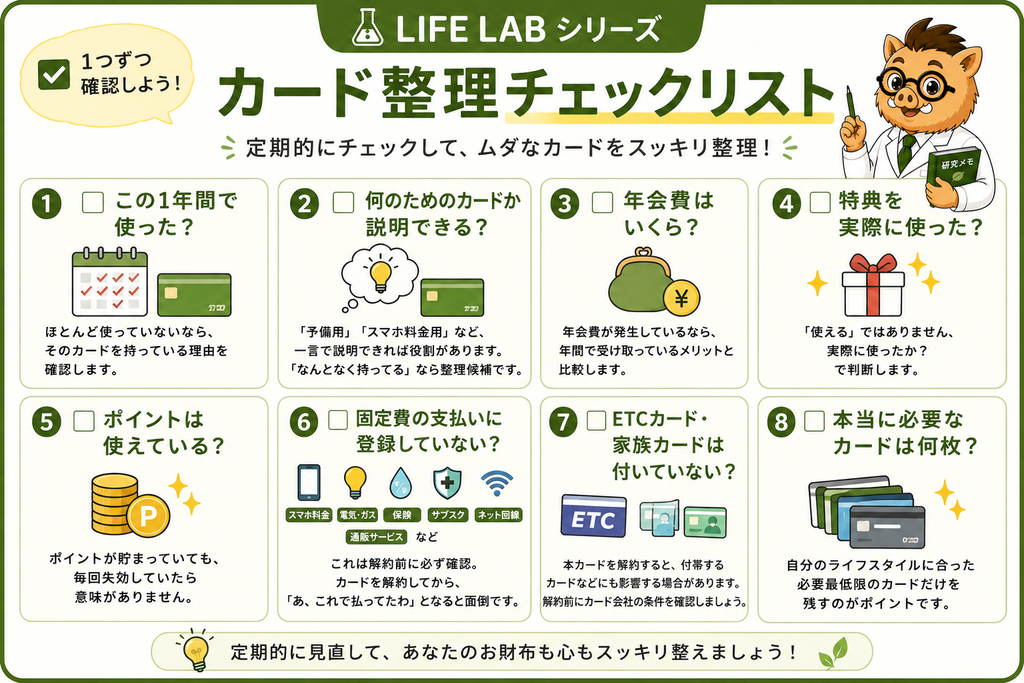
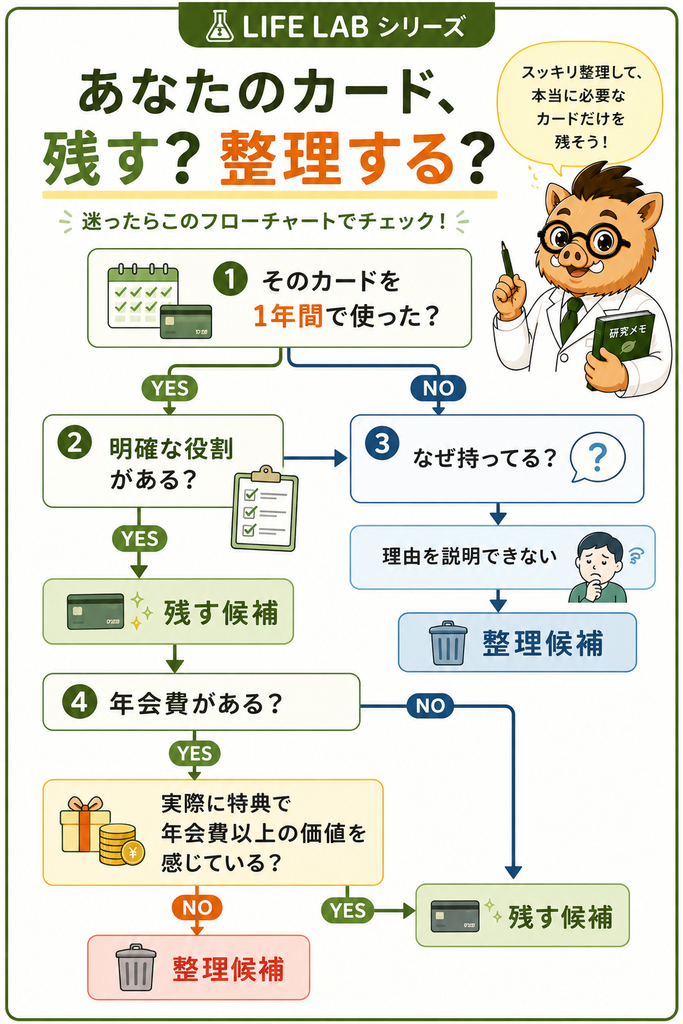
これを年1回やるだけでも、カードはかなり整理できます。
おすすめは、年会費が発生する前に一度確認すること。
クレジットカードは何枚持つのが正解?よくある質問
Q1. クレジットカード5枚は持ちすぎですか?
5枚だから必ず持ちすぎというわけではありません。
重要なのは、それぞれに役割があり、利用額・年会費・ポイントなどを管理できているかです。
5枚すべてを使い分けられている人なら問題ありません。
逆に5枚のうち3枚をほとんど使っておらず、持っている理由も分からないなら整理する余地があります。
「何枚あるか」より「なぜ持っているか」。
これを基準に考えると分かりやすいでしょう。
Q2. クレジットカードは1枚にまとめたほうがいいですか?
管理のしやすさを優先するなら、1枚に集約するメリットはあります。
ポイントも一つにまとめやすく、毎月の支出も確認しやすくなります。
一方、紛失・カード停止・対応ブランドなどに備える意味では、サブカードを1枚持つ方法もあります。
そのため、
メイン1枚+予備1枚
という2枚構成はシンプルで使いやすい選択肢です。
Q3. VisaとMastercardは両方持ったほうがいいですか?
必須ではありません。
ただ、メインカードとサブカードで異なる国際ブランドを選んでおけば、利用できる店舗の違いなどを補える場合があります。
特に海外へ行く人などは、ブランドを分散しておく考え方があります。
普段ほぼ国内の決まった店舗でしかカードを使わないなら、無理にブランドを増やす必要はありません。
Q4. 使っていないクレジットカードはすぐ解約すべきですか?
まず、年会費・ポイント・固定費・ETCカード・家族カードなどを確認しましょう。
特に公共料金やサブスクの支払いに使っているカードを先に解約すると、支払い方法の変更が必要になります。
「使ってないから即解約」ではなく、
何に紐づいているか確認 → 必要な変更 → 解約
の順番がおすすめです。
Q5. クレジットカードを何枚も持つと信用情報に悪影響がありますか?
「複数枚持っているだけで信用情報に悪影響が出る」と単純には言えません。
ただし、新しいカードへ申し込むとカード会社による審査があり、申込情報などは信用情報機関に一定期間登録されます。
また、支払いの延滞などがあれば信用情報に影響する可能性があります。
短期間に何枚も申し込む必要がないのであれば、キャンペーン目的だけで次々と申し込むより、必要なカードを選んで申し込むほうが無難です。
Q6. ゴールドカードは40代なら持ったほうがいいですか?
年齢だけを理由にゴールドカードを持つ必要はありません。
見るべきなのは、
- 年間利用額
- 年会費
- 年間利用特典
- よく利用する店舗
- 旅行などの付帯サービス
- 自分が実際に使う特典
です。
ゴールドカードの年会費以上の価値を受け取れるなら候補になります。
逆に特典をほとんど使わないなら、年会費無料カードのほうが合理的なこともあります。
40代だからゴールドではなく、自分の使い方にゴールドが必要か。
ここで判断しましょう。
まとめ|40代のクレジットカードは「何枚」より「何のため」
クレジットカードを何枚持つのが正解なのか。
この記事では、
メイン1枚+サブ1〜2枚、合計2〜3枚
を一つの基準として紹介しました。
ただし、これは「3枚持てば正解」という意味ではありません。
1枚で十分な人もいます。
5枚をきちんと使い分けられる人もいます。
結局、一番大切なのは、
「このカードは何のために持っている?」
に答えられることです。
メインカードは日常決済。
サブカードは特定店舗。
もう1枚は予備。
これなら3枚とも役割があります。
反対に、
「キャンペーンでもらった」
「昔使ってた」
「年会費払ってるけど特典は使ってない」
「なんとなく持ってる」
というカードが増えてきたら、一度整理するタイミングかもしれません。
私自身、一般カードからゴールド、プラチナまでいろいろなカードを持ってきました。
そこで感じたのは、
カードの枚数やランクが上がれば、お金の使い方まで上手くなるわけではない
ということです。
還元率0.5%の差を追いかけることも大切かもしれません。
でも40代なら、それと同じくらい、
お金を管理する時間を減らすこと
にも価値があります。
だからLIFE LABでは、
基本はメインカードに集約する。
明確なメリットがあるところだけサブカードを使う。
役割がなくなったカードは定期的に見直す。
このくらいシンプルな使い方をおすすめします。
カード選びで迷ったら、人気ランキングを見る前に、
①年間いくら使う?
②どこで一番使う?
③年会費を回収できる?
④ポイントを使い切れる?
この4つを確認してみてください。
「みんなが持っているカード」ではなく、
自分の生活でちゃんと働いてくれるカードを選ぶ。
40代からのクレジットカード選びは、それで十分です。
あわせて読みたい
「じゃあ実際にどのカードを選べばいい?」という人へ
年会費・ポイントだけでなく、40代が持ちやすいかという視点からカードを比較しています。
→ 40代でも恥ずかしくないクレジットカード|三井住友カードとPayPayカードを比較