※この記事には広告が含まれています。
「年会費無料でもポイントがしっかり貯まるカードが欲しい」
「コンビニや特定のお店だけじゃなく、普段の買い物でも還元率が高いカードはない?」
「クレジットカードを何枚も使い分けるのは面倒……」
そんな人に候補になるのが、リクルートカードです。
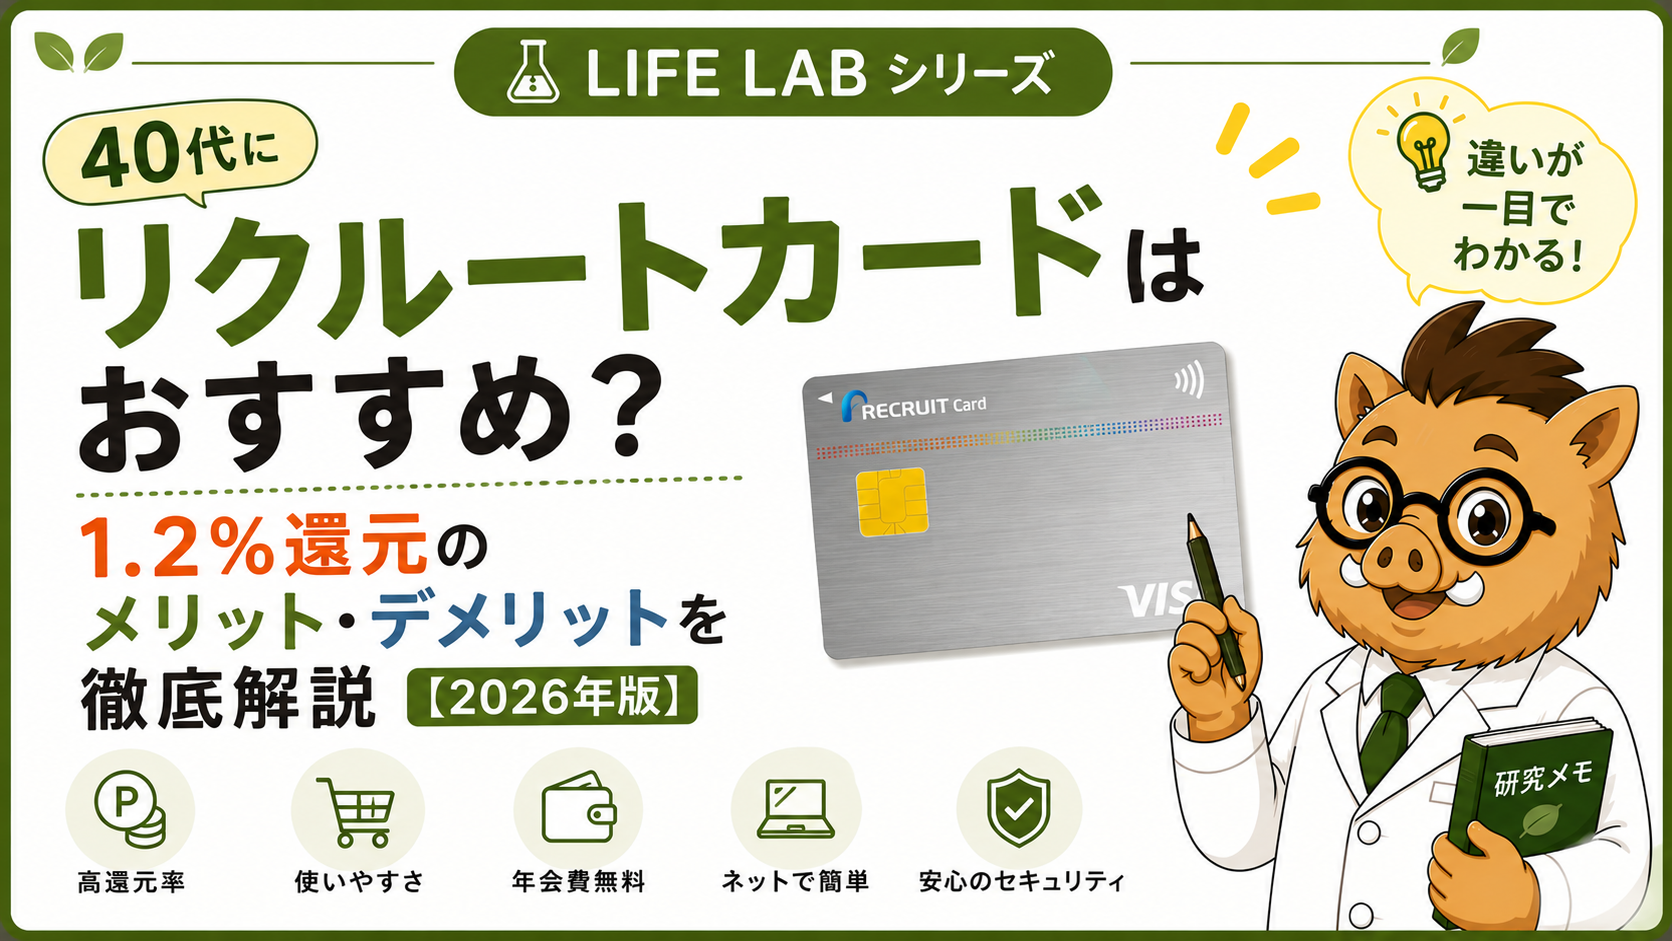
リクルートカード最大の特徴は、年会費永年無料でありながら**基本還元率が1.2%**あること。
例えば10,000円の買い物なら、120円分のリクルートポイントが貯まります。
「1.2%って、そんなに違う?」
と思うかもしれません。
確かに1回の買い物だけなら大きな差には見えません。
しかし、食費・日用品・通信費・光熱費など、毎月の支払いをカードへまとめていくと話は変わってきます。
リクルートカードは、
「特定のお店だけで高還元を狙うカード」ではなく、「普段の支払いをまとめてコツコツ1.2%を狙うカード」
と考えると分かりやすいでしょう。
さらに、貯まったリクルートポイントはPontaポイントやdポイントへ交換できるほか、リクルートIDとAmazonアカウントを連携すればAmazon.co.jpでも1ポイント=1円として利用できます。
この記事では、
- リクルートカードの1.2%還元は本当にお得なのか
- メリット・デメリット
- リクルートポイントの使い道
- 三井住友カード(NL)との違い
- 40代の普段使いに向いているのか
- おすすめできる人・できない人
まで詳しく解説します。
「還元率が高い」という数字だけで決めるのではなく、自分の生活で本当に使いやすいカードなのかを一緒に見ていきましょう。
リクルートカードとは?
リクルートカードは、リクルートが提供する年会費永年無料のクレジットカードです。
最大の特徴は、やはり基本還元率1.2%。
特定の店舗だけではなく、通常のカード利用で1.2%のリクルートポイントが貯まります。
基本情報をまとめると次のとおりです。
| 項目 | 内容 |
|---|---|
| 年会費 | 永年無料 |
| 基本還元率 | 1.2% |
| 貯まるポイント | リクルートポイント |
| 国際ブランド | Visa・Mastercard・JCB |
| ポイント交換 | Pontaポイント・dポイントなど |
| Amazon | リクルートポイントを1ポイント=1円で利用可能※ |
| 家族カード | 発行可能 |
| ETCカード | 発行可能 |
| 旅行傷害保険 | 付帯※条件あり |
| ショッピング保険 | 付帯※条件・ブランドによる |
※サービス内容や適用条件は国際ブランドなどによって異なる場合があります。申込み前に必ず公式サイトで最新情報をご確認ください。
1.2%還元って本当に強い?0.5%・1.0%と比較
リクルートカードを検討するなら、ここはちゃんと理解しておきたいところです。
クレジットカードでは、
「0.5%還元」
「1%還元」
「対象店舗なら7%還元」
など、さまざまな数字が出てきます。
数字が多すぎて、
「結局どれがお得なん?」
となりますよね。
そこで単純計算してみましょう。
年間120万円を通常還元の対象となる買い物で利用した場合、
| 基本還元率 | 年間120万円利用した場合のポイント相当額 |
|---|---|
| 0.5% | 6,000円相当 |
| 1.0% | 12,000円相当 |
| 1.2% | 14,400円相当 |
1.2%と0.5%では、年間で8,400円相当の差になります。
もちろん、実際にはポイント対象外の支払いや還元率が異なる利用先もあるため、必ずこの金額になるわけではありません。
それでも、
毎月使うお金に基本還元率が効いてくる
という考え方は重要です。
「7%還元」と「1.2%還元」はどっちが強い?
ここで三井住友カード(NL)と比較すると面白い違いがあります。
三井住友カード(NL)は基本還元率0.5%ですが、対象のコンビニ・飲食店で対象のスマホタッチ決済などを利用すると7%ポイント還元を狙えます。
一方、リクルートカードは基本還元率1.2%。
つまり、
対象店舗をよく使う → 三井住友カード(NL)が強い
利用店舗をあまり考えず普段使いしたい → リクルートカードが分かりやすい
という違いがあります。
どちらが絶対に上という話ではありません。
カードは「最大○%」だけを見るのではなく、
自分が実際にどこで年間いくら使うか
で考えることが重要です。
リクルートカードのメリット7選
1.年会費永年無料で基本還元率1.2%
まず最大のメリットです。
リクルートカードは年会費永年無料でありながら、通常利用で1.2%のリクルートポイントが貯まります。
年会費を回収するために、
「年間○万円使わないと……」
と考える必要もありません。
特定店舗へ行く必要もありません。
普段の買い物をカード払いにするだけでポイントを貯められる。
ここがリクルートカードの分かりやすい強さです。
40代になると、
- 食費
- 日用品
- スマートフォン料金
- インターネット料金
- 電気・ガスなどの光熱費
- ネットショッピング
など、毎月さまざまな支払いがあります。
こうした普段の支払いをカードへまとめたい人とは相性がいいでしょう。
※一部、ポイント加算対象外または還元率が異なる利用があります。
2.特定店舗を追いかけなくてもポイントを貯めやすい
個人的に、リクルートカードの面白いところはここだと思います。
最近のクレジットカードには、
「このコンビニなら○%」
「この支払い方法なら○%」
「このサービスと組み合わせれば○%」
というカードがたくさんあります。
もちろん、条件が自分の生活にハマれば非常にお得です。
でも、
「いちいち店によってカード変えるん面倒やわ」
という人もいるでしょう。
リクルートカードは基本還元率そのものが1.2%なので、ポイントのために利用店舗を意識しすぎる必要がありません。
細かい条件を追いかけるより、1枚にまとめてコツコツ貯めたい。
そんな人には分かりやすいカードです。
3.Pontaポイント・dポイントへ交換できる
「リクルートポイントって、どこで使うん?」
ここが気になる人も多いでしょう。
リクルートカードで貯まったリクルートポイントは、Pontaポイントやdポイントへ交換できます。
しかも通常のリクルートポイントなら、1ポイントから交換可能です。
これによって、ポイントの使い道が一気に広がります。
Pontaポイントを普段から利用している人ならPontaへ。
dポイントを利用している人ならdポイントへ。
自分の生活に合わせて選べるのは大きなメリットです。
「ポイントは貯まるけど使い道がない」
という状態になりにくいのは、カードを長く使ううえで重要です。
4.Amazonでもリクルートポイントを使える
さらに便利になったのがAmazonです。
リクルートIDとAmazonアカウントを連携すると、Amazon.co.jpの買い物でリクルートポイントを1ポイント=1円として利用できます。
しかも1ポイントから利用できます。
Amazonを普段から利用している人なら、
「リクルートポイントの使い道が分からない」
という問題はかなり小さくなるでしょう。
ただし注意点があります。
Amazonで利用できるのは通常のリクルートポイントであり、リクルート期間限定ポイントなどは利用できません。
また、Amazonで買い物をしたからリクルートポイントが貯まるという意味でもありません。
「リクルートカードなどで貯めた通常ポイントをAmazonで使える」
と覚えておきましょう。
5.じゃらんnetなどリクルートサービスとの相性がいい
旅行をする人なら、じゃらんnetとの組み合わせも注目です。
公式では、じゃらんnetで宿泊予約をした場合、
カード利用による1.2%+じゃらんnet利用による2.0%=合計3.2%還元
となる例が案内されています。
ほかにもリクルートIDでは、
- じゃらんnet
- ホットペッパーグルメ
- HOT PEPPER Beauty
などのサービスがあります。
普段からリクルート系サービスを利用している人なら、ポイントを貯めたり使ったりする機会を増やせます。
6.Visa・Mastercard・JCBから選べる
リクルートカードでは、
Visa・Mastercard・JCB
の3ブランドから選択できます。
初めてクレジットカードを作る人なら、VisaやMastercardは国内外で使いやすい選択肢です。
JCBも国内を中心に幅広く利用できます。
すでに複数枚カードを持っているなら、
「今持っていないブランドを選ぶ」
という方法もあります。
ただし、リクルートカードは選択する国際ブランドによって発行会社が異なります。
Visa・Mastercardは三菱UFJニコス、JCBはジェーシービーが発行します。
付帯サービスやETCカードなど一部条件にも違いがあるため、単純にブランドのロゴだけで選ばず、申込み前に条件を確認しておきましょう。
7.固定費をまとめてポイントを貯めやすい
リクルートカードでは、一部の公共料金や携帯電話料金などの支払いでもポイントを貯められます。
これは40代との相性がいい部分です。
毎月の支出を、
「ポイントを貯めるために増やす」
必要はありません。
もともと払っている、
- 電気
- ガス
- 携帯電話
- インターネット
- 日用品
などをカードへまとめる。
これなら生活を大きく変えずにポイントを貯められます。
節約は「安いものを探し続ける」だけではありません。
毎月必ず出ていくお金の支払い方を整えるのも、一つの方法です。
リクルートカードの1.2%還元は、そんな「固定費+普段使い」に向いているカードだといえるでしょう。
リクルートカードのデメリット5選|1.2%だけで決める前に確認
リクルートカード最大の魅力は、年会費永年無料で基本還元率1.2%という分かりやすさです。
しかし、
「1.2%なら、とりあえずこれでええやん」
と還元率だけで決めるのはおすすめしません。
国際ブランドによって一部サービスが違ったり、電子マネーチャージにはポイント付与上限があったりと、申込み前に知っておきたいポイントがあります。
メリットだけでなく、弱い部分もしっかり確認しておきましょう。
1.特定店舗で爆発的に還元率が上がるタイプではない
リクルートカードの基本還元率1.2%は魅力です。
一方で、三井住友カード(NL)のように、
「対象のコンビニ・飲食店なら条件達成で7%還元」
といった、特定店舗で還元率が大きく上がるタイプではありません。
例えば毎日のように対象コンビニや飲食店を利用する人なら、三井住友カード(NL)の方がポイントを貯めやすい場合があります。
反対に、
「特定のお店だけじゃなく、スーパーもネット通販も日用品も1枚にまとめたい」
という人なら、基本還元率1.2%のリクルートカードが分かりやすいでしょう。
つまり、
特定店舗で集中してポイントを取るなら三井住友カード(NL)。
普段の支払い全体でコツコツ取るならリクルートカード。
この違いです。
「最大還元率」と「基本還元率」は分けて考えましょう。
2.リクルートポイントはVポイントなどに比べて最初は分かりにくい
リクルートカードを初めて見る人が気になりやすいのが、
「リクルートポイントって、どこで使うん?」
という問題です。
Vポイント、楽天ポイント、dポイント、Pontaポイントなどと比べると、普段の買い物で「リクルートポイント」という名前を見る機会はそれほど多くありません。
そのため、最初は使い道が分かりにくく感じる人もいるでしょう。
ただし、現在は通常のリクルートポイントを、
- Pontaポイントへ交換
- dポイントへ交換
- Amazon.co.jpで利用
- じゃらんnetなどリクルートサービスで利用
できるため、使い道そのものが少ないわけではありません。
むしろ、
「貯めるのはリクルートポイント、使うときは自分が使いやすいポイントへ交換する」
と考えると分かりやすくなります。
ただ、ポイント交換そのものが面倒な人には、最初から普段使っている共通ポイントが直接貯まるカードの方が向いている場合があります。
3.電子マネーチャージは無制限に1.2%還元されるわけではない
ここはかなり注意したいポイントです。
リクルートカードは対象の電子マネーチャージでもポイントを獲得できますが、すべての電子マネーが対象ではありません。
さらに、電子マネーチャージのポイント対象額は、
対象電子マネーの合算で月30,000円まで
です。
30,001円以上の利用分はポイント加算対象外になります。
対象となる電子マネーも国際ブランドによって違います。
Visa・Mastercard
- 楽天Edy
- モバイルSuica
- SMART ICOCA
などが対象。
JCB
- nanaco
- モバイルSuica
などが対象です。
さらにJCBブランドでは、対象となる電子マネーチャージのポイント還元率が0.75%となっています。
つまり、
「リクルートカードは1.2%だから、電子マネーへチャージしても全部1.2%」
ではありません。
電子マネーへのチャージ目的でカードを選ぶ人は、ブランド・対象電子マネー・月間上限・還元率まで確認してから申し込みましょう。
4.Visa・Mastercard・JCBで一部サービスが違う
リクルートカードは、
- Visa
- Mastercard
- JCB
から選択できます。
選択肢が多いのはメリットですが、少しややこしい部分でもあります。
なぜなら、国際ブランドによって発行会社が異なり、ETCカードや保険など一部サービスにも違いがあるからです。
例えばETCカード。
Visa・MastercardではETCカードの年会費は無料ですが、新規発行時に1,000円(税別)の手数料がかかります。
一方、JCBは新規発行手数料無料。
ただしETCカードの年会費は初年度無料で、2年目以降は条件を満たさない場合500円(税別)が必要です。
「ETCも完全無料やと思ってた」
とならないように、自分が利用するサービスまで含めてブランドを選びましょう。
旅行傷害保険やショッピング保険についてもブランドによって一部内容が異なります。
単純に、
「Visaが好き」
「JCBを持ってないからJCB」
だけで決めるより、付帯サービスまで確認しておくのがおすすめです。
5.ポイント還元率だけでカードを選ぶと管理しにくくなる
これはリクルートカードだけのデメリットではありません。
しかし、高還元カードを探している人ほど注意してほしいところです。
「こっちが1.2%」
「あっちはこの店なら5%」
「このカードならキャンペーンで○%」
と追いかけ始めると、カードがどんどん増えていきます。
すると、
- どのカードで何を払っているか分からない
- 支払日がバラバラ
- ポイントもバラバラ
- 使っていないカードが増える
という状態になりかねません。
特に40代になると、住宅費、保険、通信費、教育費など家計そのものが複雑になりやすい年代です。
数%のポイント差を追いかけるより、
「このカードに普段の支払いをまとめる」
と決めた方が管理しやすい場合もあります。
リクルートカードは基本還元率が1.2%あるため、むしろ細かく使い分けず、
「普段使いを1枚にまとめたい人」
に向いているカードだと考えた方がいいでしょう。
Visa・Mastercard・JCBはどれを選ぶ?
リクルートカードで意外と迷うのが国際ブランドです。
結論からいうと、
普段の買い物中心ならVisa・Mastercard・JCBのどれを選んでも大きく困ることは少ないでしょう。
ただし、ETCカードや電子マネーを利用するなら話は変わります。
| 比較 | Visa・Mastercard | JCB |
|---|---|---|
| 基本還元率 | 1.2% | 1.2% |
| ETC新規発行手数料 | 1,000円(税別) | 無料 |
| ETC年会費 | 無料 | 初年度無料・2年目以降条件付き無料 |
| 電子マネーチャージ | 対象あり | 対象あり |
| JCB電子マネーチャージ還元率 | ― | 0.75% |
| 海外旅行傷害保険 | 最高2,000万円・利用付帯 | 最高2,000万円・利用付帯 |
| 国内旅行傷害保険 | 対象外 | 最高1,000万円・利用付帯 |
※サービス内容・条件は変更される場合があります。最新情報は公式サイトで確認してください。
ETCカードを頻繁に使うなら
車に乗る人はETC条件を確認しておきましょう。
Visa・MastercardはETCカードの年会費無料ですが、新規発行時に手数料がかかります。
JCBは新規発行手数料無料ですが、2年目以降は利用条件を満たさない場合に年会費が発生します。
どちらが得かは使い方次第です。
電子マネーを使うなら
電子マネーチャージ目的なら、さらに慎重に選びましょう。
ブランドによってポイント対象となる電子マネーが異なり、月間30,000円というポイント対象上限もあります。
「カード本体の1.2%」だけを見ず、自分が使っている電子マネーが対象かまで確認することが重要です。
リクルートカードと三井住友カード(NL)はどっちがおすすめ?
ここまで読むと、
「結局リクルートカードと三井住友カード(NL)、どっちがええん?」
と思いますよね。
この2枚は、強いところがまったく違います。
| 比較 | リクルートカード | 三井住友カード(NL) |
|---|---|---|
| 年会費 | 永年無料 | 永年無料 |
| 基本還元率 | 1.2% | 0.5% |
| 強み | 普段使い全体で高還元 | 対象コンビニ・飲食店 |
| ポイント | リクルートポイント | Vポイント |
| ポイントの使いやすさ | Ponta・dポイント交換、Amazonなど | Vポイント提携先、VポイントPayなど |
| 向いている人 | 1枚に支払いをまとめたい | 対象店舗をよく使う |
リクルートカードがおすすめなのはこんな人
スーパー、ドラッグストア、ネット通販、固定費など、
いろいろな支払いを1枚へまとめたい人。
基本還元率1.2%なので、特定店舗を意識しなくてもポイントを貯めやすいのがメリットです。
三井住友カード(NL)がおすすめなのはこんな人
対象のコンビニや飲食店を頻繁に利用する人です。
対象店舗で対象のスマホタッチ決済などを利用できるなら、7%ポイント還元を狙えます。
基本還元率だけならリクルートカードが上ですが、
自分がよく使う場所まで含めると結果が逆転する可能性があります。
カード比較で重要なのは、
「最大何%か」ではなく「自分の年間支出でどっちが得か」。
ここです。
LIFE LABポイント
クレジットカードを何枚も使っていると、還元率だけでカードを選びたくなります。
でも、長く使うなら、
ポイントを貯めやすいか
だけでなく、
ポイントを使いやすいか・支払いを管理しやすいか
まで見た方が失敗しにくいです。
リクルートカードの1.2%は確かに魅力。
ただし「1.2%だから最強」と考えるのではなく、自分の生活費をどこまでまとめられるかで判断しましょう。