※この記事には広告が含まれています。
「年会費無料のクレジットカードって、結局どれを選んだらええん?」
クレジットカードを調べ始めると、
「基本還元率1.2%」
「対象店舗なら7%」
「○○経済圏ならお得」
など、いろいろな数字が出てきます。
確かにポイント還元率は大切です。
でも、クレジットカードをいろいろ使ってきて感じるのは、
還元率が高いカード=自分にとって一番お得なカード、ではない
ということです。
例えば、コンビニや対象飲食店を頻繁に利用する人と、楽天市場で毎月買い物をする人では、相性のいいカードは違います。
PayPayをよく使う人なら、また選択肢は変わります。
特に40代になると、
- 食費
- 日用品
- 光熱費
- 通信費
- ネットショッピング
- 外食
- 車関連費
- サブスクリプション
など、毎月さまざまな支払いがあります。
だからこそ、
「最大何%還元されるか」ではなく、「自分が普段どこでお金を使っているか」でカードを選ぶ。
これが、年会費無料カード選びで失敗しにくい方法です。
この記事では、40代でも使いやすい年会費無料クレジットカードを5枚に絞って比較します。
今回選んだのは、
- 三井住友カード(NL)
- リクルートカード
- エポスカード
- PayPayカード
- 楽天カード
の5枚です。
それぞれ得意分野がまったく違います。
この記事では「どのカードが1位か」を決めるのではなく、
あなたの生活なら、どの1枚が一番使いやすいか
を分かるように比較していきます。
※ポイント還元率・サービス・キャンペーンなどは変更される場合があります。申込み前に必ず各カードの公式サイトで最新情報をご確認ください。
先に結論|あなたに合う年会費無料カードはこれ
カード選びで迷っている人は、まず普段よく利用している店舗やサービスから考えてみてください。
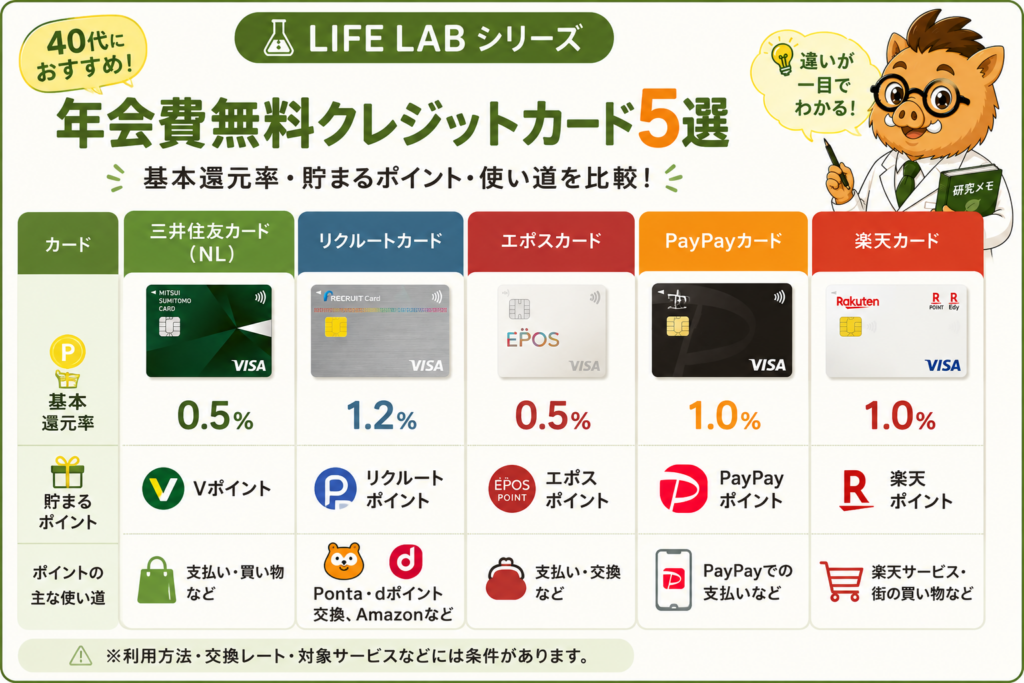
| こんな人 | おすすめカード | 基本還元率の目安 | 強み |
|---|---|---|---|
| 対象コンビニ・飲食店をよく使う | 三井住友カード(NL) | 0.5% | 対象店舗で条件を満たすと高還元 |
| 普段の支払いを1枚にまとめたい | リクルートカード | 1.2% | 基本還元率が高い |
| 優待サービスも使いたい | エポスカード | 0.5% | 年会費無料+優待 |
| PayPayをよく使う | PayPayカード | 1.0% | PayPayとの相性 |
| 楽天市場をよく使う | 楽天カード | 1.0% | 楽天サービスとの相性 |
※通常利用時の基本的な還元率の目安です。利用先・支払い方法・ポイント付与条件などによって異なります。
コンビニ・対象飲食店が多いなら
三井住友カード(NL)
店を選ばず基本還元率を重視するなら
リクルートカード
ポイント以外の優待も欲しいなら
エポスカード
PayPay中心なら
PayPayカード
楽天市場をよく使うなら
楽天カード
つまり、
「40代なら絶対このカード」という正解はありません。
自分が毎月お金を使っている場所とカードの強みを合わせるのが一番重要です。
年会費無料カードを選ぶ前に知っておきたい3つのこと
1.「最大還元率」だけで選ばない
カード比較で一番目立つのがポイント還元率です。
しかし、
「最大7%」と「基本1.2%」は意味がまったく違います。
例えば三井住友カード(NL)は通常0.5%ですが、対象のコンビニ・飲食店で対象のスマホタッチ決済などを利用すると高いポイント還元を狙えます。
一方、リクルートカードは基本還元率そのものが1.2%です。
つまり、
対象店舗で集中してポイントを取る
のか、
いろいろな支払いから広くポイントを取る
のかで選ぶカードが変わります。
最大還元率の数字だけを比較するのではなく、その条件を自分が実際に達成できるかまで確認しましょう。
2.「貯まるポイント」より「使えるポイント」で考える
還元率と同じくらい重要なのが、ポイントの使い道です。
1万ポイント貯まっても、自分が使わなければ家計は1円もラクになりません。
今回紹介するカードだけでも、
- Vポイント
- リクルートポイント
- エポスポイント
- PayPayポイント
- 楽天ポイント
と、貯まるポイントが違います。
Vポイントは旧Tポイントと統合され、提携店などで貯めたり使ったりできます。
リクルートポイントはPontaポイントやdポイントへの交換、Amazonでの利用などが可能です。
PayPayや楽天を普段から使っているなら、それぞれのポイントをそのまま日常生活で使いやすいでしょう。
カードを申し込む前に、
「このポイント、俺どこで使うんや?」
と一度考えてみてください。
答えがすぐ出るポイントの方が、長く使いやすいはずです。
3.入会キャンペーンより「3年後も使っているか」で選ぶ
入会キャンペーンは魅力的です。
ただ、それだけを理由にカードを作ると、
「キャンペーンが終わったら全然使わなくなった」
というカードが増えていきます。
カードが増えるほど、
- 利用明細
- 引き落とし日
- 登録している固定費
- ポイント
- 更新時期
などの管理も複雑になります。
私自身、クレジットカードを長く使ってきましたが、カードは作った瞬間のお得さより、
「普段の生活に組み込めるか」
の方が重要だと感じています。
まずメインカードを決めて、必要なら特定の用途に強いカードを追加する。
この方が管理もしやすく、長期的には使いやすいでしょう。
40代におすすめの年会費無料クレジットカード5選
ここからは、年会費無料で使える5枚を「どんな人に向いているか」を中心に比較していきます。
クレジットカードはスペックだけを見れば似ている部分もあります。
しかし、実際に重要なのは、
「自分が普段お金を使っている場所で、そのカードの強みを活かせるか」
です。
還元率だけで順位をつけるのではなく、それぞれの得意分野から見ていきましょう。
1.三井住友カード(NL)|コンビニ・対象飲食店をよく使う人
三井住友カード(NL)は、年会費永年無料で持てるナンバーレスカードです。
通常利用では200円(税込)につき1ポイントのVポイントが貯まり、基本還元率は0.5%。
基本還元率だけを見ると、今回紹介するリクルートカードなどより高くありません。
それでも三井住友カード(NL)を候補に入れたい理由が、
対象のコンビニ・飲食店でのポイント還元です。
対象店舗でスマホのVisaのタッチ決済・Mastercardタッチ決済など、所定の方法で支払うと7%ポイント還元の対象になります。
仕事の日に、
「朝コンビニに寄る」
「昼は外食する」
「帰りにもコンビニへ寄る」
こんな生活をしている人なら、普段の行動を大きく変えずにメリットを活かせます。
さらに現在のVポイントは、旧Tポイントと統合された共通ポイント。
カード利用だけでなくVポイント提携先などでも貯めたり使ったりできるため、ポイントの出口が広いのも強みです。
三井住友カード(NL)の注意点
一方で、対象店舗をほとんど利用しない人には強みを活かしにくいカードです。
また、対象店舗ならカードを普通に使うだけで7%還元になるわけではありません。
支払い方法などの条件は必ず確認しておきましょう。
こんな人におすすめ
- 対象のコンビニをよく利用する
- 対象飲食店を利用する
- スマホのタッチ決済を使える
- Vポイントを貯めたい・使いたい
- 年会費無料から始めたい
→ 三井住友カード(NL)のメリット・デメリットを詳しく見る
【三井住友カード(NL)個別記事への内部リンク】
2.リクルートカード|基本還元率を重視する人
「店によってカードを使い分けるの、面倒やねん」
そんな人に分かりやすいのがリクルートカードです。
年会費は永年無料。
最大の特徴は、**通常利用でも基本還元率1.2%**という点です。
三井住友カード(NL)のように特定店舗で還元率を大きく上げるタイプではありません。
その代わり、
- スーパー
- ドラッグストア
- 日用品
- ネットショッピング
- 固定費
など、普段のさまざまな支払いを1枚にまとめてポイントを貯めやすい。
「最大還元率より基本還元率」
を重視する人には、かなり分かりやすいカードです。
さらに、貯まった通常のリクルートポイントはPontaポイントやdポイントへの交換が可能。
Amazonでも条件を満たせば1ポイント=1円として利用できます。
「リクルートポイントって使いにくそう」
というイメージだけで候補から外すのは、ちょっともったいないカードです。
リクルートカードの注意点
電子マネーチャージにはポイント付与上限などがあり、国際ブランドによって一部サービスにも違いがあります。
また、対象コンビニなど特定店舗で大幅に還元率が上がるカードではありません。
こんな人におすすめ
- 基本還元率を重視する
- 支払いを1枚にまとめたい
- 店ごとにカードを使い分けたくない
- Pontaポイントやdポイントを使う
- Amazonを利用する
3.エポスカード|年会費無料+優待を重視する人
エポスカードも年会費永年無料で持てるクレジットカードです。
基本還元率は0.5%なので、
ポイント還元率だけを目的に選ぶなら、正直もっと強いカードがあります。
それでもエポスカードを5選に入れたい理由が、優待サービスと長く使えるカード設計です。
飲食店、レジャー施設、カラオケなど、さまざまなジャンルで会員向け優待があります。
ポイントだけではなく、
「カードを持っていることで受けられるサービス」
まで含めて考えたい人に向いています。
私自身もエポスカードを長く利用しており、通常カードから上位カードまで実際に使ってきました。
その経験からも、エポスカードは「基本還元率だけで判断すると良さが分かりにくいカード」だと感じています。
エポスカードの注意点
通常利用のポイント還元率は0.5%。
ポイント還元を最優先する人には物足りない可能性があります。
また、優待も自分が使わなければメリットにはなりません。
こんな人におすすめ
- 年会費無料で持ちたい
- 飲食店やレジャーなどの優待を利用したい
- ポイント以外の特典も重視する
- 将来的に上位カードも検討したい
→ 実際に使って分かったエポスカードのメリット・デメリットを見る
4.PayPayカード|PayPayをよく使う人
普段からPayPayを使っている人なら、候補に入れたいのがPayPayカードです。
年会費は永年無料。
基本付与率は1%で、PayPayとの連携を前提に使いやすく設計されています。
PayPayを普段の買い物で使っている人にとって大きいのは、
支払いとポイントを同じ生活圏へまとめやすいこと。
カードだけ高還元でも、貯まったポイントを使う場所に困ったら意味がありません。
その点、普段からPayPayを使っている人なら、PayPayポイントを日常の支払いに使いやすい。
「PayPayを使うためにカードを作る」というより、
「すでにPayPayを使っているからカードも合わせる」
という人に向いています。
PayPayカードの注意点
反対にPayPayをほとんど利用しない人なら、PayPayカードを選ぶ理由は弱くなります。
ポイント経済圏は、自分が普段使っているサービスと合わせてこそメリットが出ます。
こんな人におすすめ
- PayPayを普段から使う
- PayPayポイントを貯めたい
- Yahoo!ショッピングなどを利用する
- 支払いとポイントをまとめたい
また、PayPayカード ゴールドも検討している人は、通常カードとの違いだけでなく、他社ゴールドカードとも比較してから決めるのがおすすめです。
→ PayPayカード ゴールドと三井住友カード ゴールド(NL)を比較する
5.楽天カード|楽天市場をよく利用する人
楽天市場を普段から利用しているなら、楽天カードは依然として分かりやすい選択肢です。
年会費は永年無料。
通常利用では基本1%の楽天ポイントが貯まります。
楽天カードの強みは、単純な1%還元だけではありません。
楽天市場をはじめ、
- 楽天市場
- 楽天トラベル
- 楽天モバイル
- 楽天ペイ
など、楽天のサービスと組み合わせやすいところにあります。
そして楽天ポイントは、ネットだけでなく街中の楽天ポイント加盟店などでも利用できます。
私自身も楽天カードを長く利用しており、現在は上位カードも使っています。
長く使って感じるのは、
楽天カードは「楽天市場を使うかどうか」で評価がかなり変わるカード
ということです。
楽天サービスをほとんど利用しないなら、他の年会費無料カードも比較した方がいいでしょう。
逆に楽天市場などを日常的に利用している人なら、ポイントを貯める場所と使う場所をまとめやすいのが魅力です。
楽天カードの注意点
楽天のポイントアップ制度には複数の条件があり、
「楽天カードを持つだけで何でも高還元」ではありません。
キャンペーンやSPUなどを利用する場合は、その都度条件を確認する必要があります。
こんな人におすすめ
- 楽天市場をよく利用する
- 楽天ポイントを普段から使う
- 楽天ペイを使う
- 楽天サービスを複数利用している
- ネットショッピング中心で使いたい
H2 よくある質問(FAQ)
Q1.40代ならゴールドカードを持った方がいい?
40代だからという理由だけで、ゴールドカードを選ぶ必要はありません。
大切なのはカードのランクではなく、年会費以上のメリットを自分が受けられるかどうかです。
空港ラウンジや旅行保険、年間利用特典などを活用できるならゴールドカードを検討する価値があります。
一方、こうした特典をほとんど使わないなら、年会費無料カードでも十分です。
「40代で一般カードは恥ずかしい」と考えるより、
自分の生活に合っていて、無駄なく使えるカードを持つ。
その方がカード選びとしては合理的です。
Q2.年会費無料カードは本当にずっと無料?
「永年無料」のカードなら、カード本体の年会費は基本的にかかりません。
ただし注意したいのが、
- ETCカード
- 家族カード
- 一部の追加サービス
などです。
本カードとは別に、発行手数料や年会費が設定されている場合があります。
「本カードが無料=すべて無料」とは限らないので、自分が利用する追加サービスまで確認しておきましょう。
Q3.結局、ポイント還元率が一番高いカードを選べばいい?
還元率だけで選ぶのはおすすめしません。
例えばリクルートカードは基本還元率1.2%。
一方、三井住友カード(NL)は基本還元率0.5%ですが、対象のコンビニ・飲食店で所定の支払い方法を利用すると高い還元率を狙えます。
つまり、
「基本還元率が高いカード」と「特定の場所で強いカード」は別物です。
自分が普段どこでお金を使っているのか。
その場所で実際に何%還元されるのか。
ここまで見て比較する方が失敗しにくいでしょう。
Q4.クレジットカードは何枚持つのがおすすめ?
最初から何枚も持つ必要はありません。
まずはメインカードを1枚決めるのがおすすめです。
そのうえで、
「この用途だけ別のカードを使った方が明らかにメリットがある」
という場合に2枚目を追加する。
カードを増やすほど、
- 引き落とし日
- 利用明細
- 固定費の登録先
- ポイント
- カード更新
などの管理も増えます。
数%のポイントを追いかけるために管理が複雑になっては本末転倒です。
メイン1枚+必要ならサブカード。
このくらいから始めると管理しやすいでしょう。
Q5.Visa・Mastercard・JCBはどれを選べばいい?
普段使いなら、Visa・Mastercard・JCBのいずれも国内のさまざまな店舗で利用できます。
ただし、カードによって選べる国際ブランドや付帯サービスが異なります。
例えば、
- ETCカードの条件
- 電子マネーへの対応
- 付帯保険
- 一部サービス
などに違いが出る場合があります。
すでにカードを持っている人なら、今持っていない国際ブランドを選んで分散するのも一つの方法です。
Q6.ポイントは「貯めやすさ」と「使いやすさ」のどっちが大事?
どちらも重要ですが、個人的には**「貯めたポイントをどう使えるか」まで確認すること**をおすすめします。
クレジットカードのポイントは、還元率が高ければそれだけでお得とは限りません。
例えば、貯まったポイントを普段の買い物やカードの支払いなどに使えるサービスなら、ポイントを無理に貯め続ける必要がありません。
今回紹介しているカードでも、
- 三井住友カード(NL) → Vポイント
- リクルートカード → リクルートポイント
- エポスカード → エポスポイント
- PayPayカード → PayPayポイント
- 楽天カード → 楽天ポイント
と、貯まるポイントも使い方も異なります。
カードによっては、貯まったポイントをカードの支払いに充当したり、普段の買い物に使ったりできます。
一方、リクルートポイントも使い道が少ないわけではありません。
Pontaポイントやdポイントへの交換、Amazonでの利用など、普段の生活で使える出口があります。
だからカードを比較するときは、
「何%貯まる?」→「そのポイントをどこで使う?」
ここまでセットで考えるのがおすすめです。
ポイントは貯めることが目的ではありません。
普段の支出に戻して初めて、家計のメリットになる。
これくらいシンプルに考えると、カード選びもしやすくなります。
Q7.カードを申し込む前にキャンペーンは確認した方がいい?
これは確認しておくのがおすすめです。
カード会社では、新規入会キャンペーンなどが実施されることがあります。
また、時期によってポイントサイトなどに対象案件が掲載される場合もあります。
私自身もカードを申し込むときは、その時点で利用できるキャンペーンなどがないか確認してから申し込むようにしています。
ただし、順番は間違えないようにしましょう。
「キャンペーンがあるからカードを作る」ではなく、「自分に必要なカードを決めてから、お得な申込み方法がないか確認する」。
これがおすすめです。
まとめ|40代の年会費無料カード選びは「生活圏」で決めればいい
今回は、40代におすすめしたい年会費無料クレジットカードとして、
| 使い方 | 候補にしたいカード |
|---|---|
| 対象コンビニ・飲食店をよく使う | 三井住友カード(NL) |
| 幅広い支払いで基本還元率を重視 | リクルートカード |
| ポイントだけでなく優待も欲しい | エポスカード |
| PayPayを普段から使う | PayPayカード |
| 楽天市場・楽天サービスをよく使う | 楽天カード |
の5枚を紹介しました。
クレジットカードを比較していると、
「こっちは1.2%」
「こっちは対象店舗なら高還元」
「今なら○ポイント」
と、どうしても数字に目がいきます。
でも、いろいろなカードを使ってきて感じるのは、
還元率だけで選んだカードが、必ずしも長く使うカードになるわけではない
ということです。
ポイントがたくさん貯まっても使わなければ意味がない。
優待が豪華でも利用しなければ意味がない。
ゴールドカードでも、年会費以上のメリットを受けられなければ意味がない。
逆に年会費無料のカードでも、
自分が普段使っている店・サービス・支払い方法とハマれば十分使えます。
だから、迷ったら財布を見るより、直近1か月の支出を見てみてください。
コンビニや対象飲食店が多い
→ 三井住友カード(NL)
スーパー・日用品・固定費など幅広い
→ リクルートカード
優待も利用したい
→ エポスカード
PayPayで支払うことが多い
→ PayPayカード
楽天市場で買い物することが多い
→ 楽天カード
これだけでも、自分に合うカードはかなり絞れます。
「40代だからこのカード」ではなく、「自分の生活ならこのカード」。
LIFE LABでは、この選び方をおすすめします。
カードは作った瞬間だけ使うものではありません。
せっかくなら、3年後も普通に財布やスマホに入っている1枚を選んでみてください。