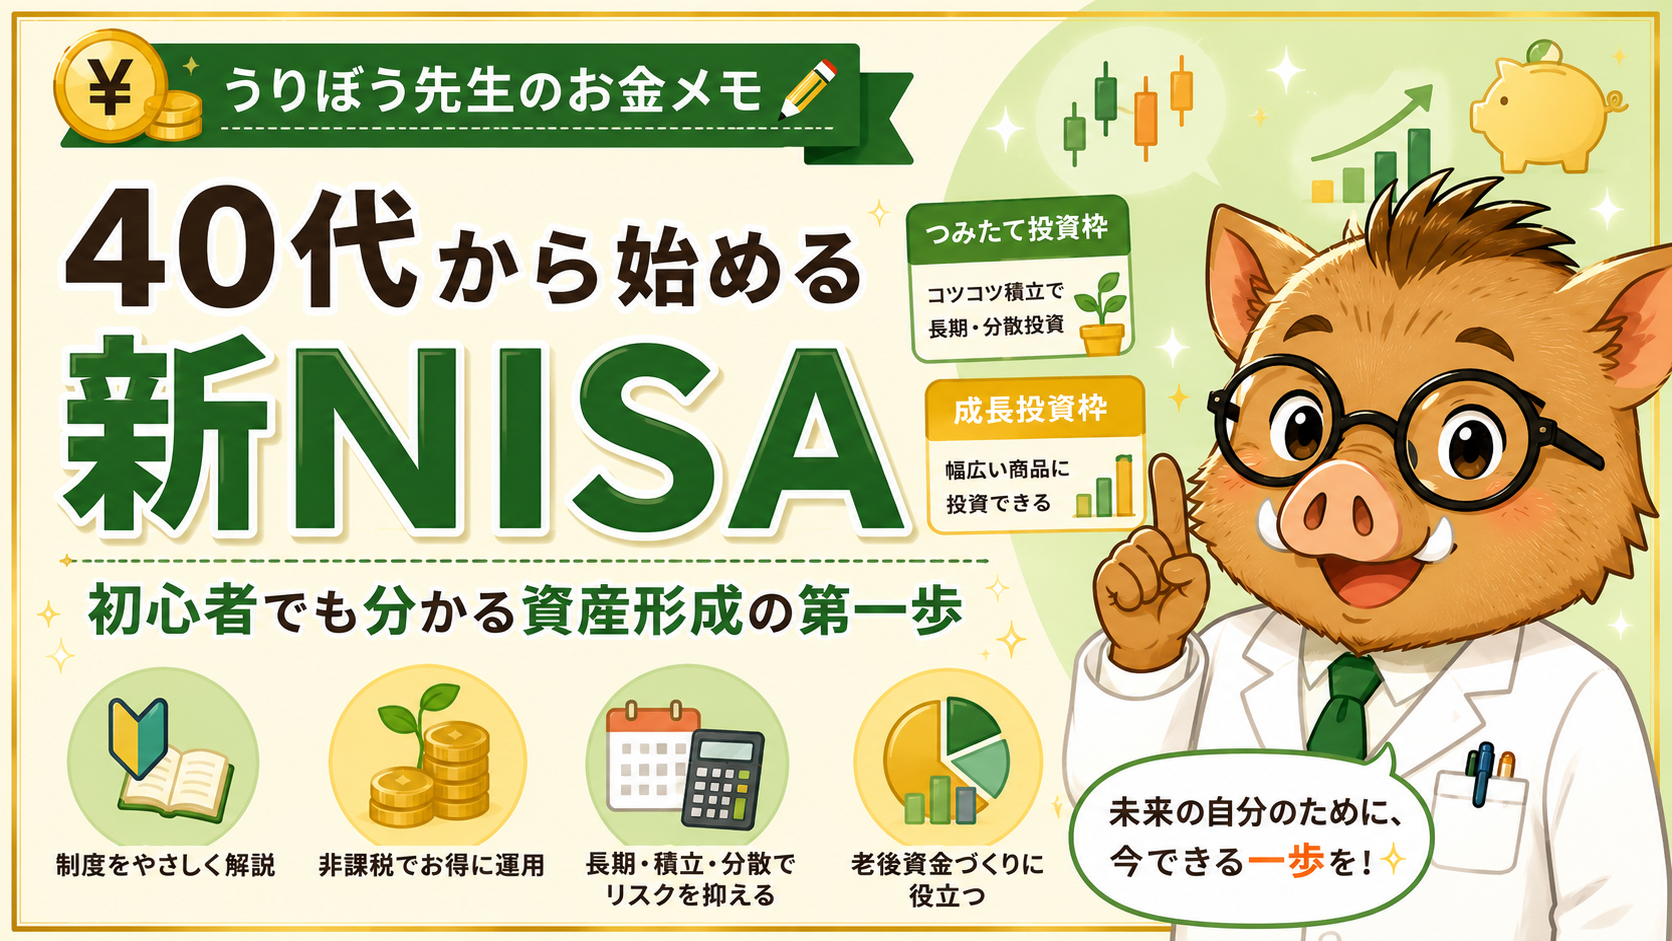
「老後資金が気になるけど、何から始めればいいか分からない…」そんな方も多いのではないでしょうか。
新NISAは、投資で得た利益が非課税になる制度で、40代からでも資産形成を始めるのに適した制度です。
この記事では、新NISAの仕組みや40代から始めるメリット、初心者におすすめの投資方法、失敗しない始め方まで分かりやすく解説します。
この記事で分かること
✅ 新NISAの仕組み
✅ 40代から始めても遅くない理由
✅ 初心者におすすめの投資方法
✅ 失敗しない始め方
H2 新NISAとは?
新NISAは、投資で得た利益に税金がかからない「非課税制度」です。
通常、株式や投資信託で利益が出ると約20%の税金がかかりますが、新NISA口座を利用すれば、その利益が非課税になります。
2024年から制度が新しくなり、非課税で投資できる期間が無期限になったことで、長期的な資産形成がしやすくなりました。
投資初心者でも始めやすい制度として、多くの方が利用しています。
H3 非課税制度とは
通常の投資では、売却益や配当金・分配金に約20%の税金がかかります。
例えば10万円の利益が出た場合、通常であれば約2万円が税金として差し引かれます。
しかし、新NISAを利用すれば、その利益をそのまま受け取れるため、資産を効率よく増やしやすいのが特徴です。
長期間運用するほど、この非課税メリットは大きくなります。
H3 なぜ40代からでも遅くないのか?
「投資は20代や30代から始めるもの」と思われがちですが、40代からでも決して遅くありません。
老後まで20年以上ある方も多く、積立投資を続ける時間は十分あります。
また、40代は収入が安定し始める年代でもあるため、毎月一定額を積み立てやすいというメリットがあります。
大切なのは
「いつ始めるか」
より、
「始めないまま時間が過ぎること」
です。
H3 新NISAの「つみたて投資枠」と「成長投資枠」の違い
新NISAには、「つみたて投資枠」と「成長投資枠」の2つがあります。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 投資方法 | 毎月コツコツ積立 | 株やETFなど幅広く投資 |
| 対象商品 | 国が選んだ投資信託中心 | 個別株・ETF・投資信託など |
| おすすめ | 初心者 | 投資経験者 |
H2 40代がNISAを始めるメリット
40代から新NISAを始めることで、将来に向けた資産形成を効率よく進められます。
ここでは主なメリットを紹介します。
H3 老後資金の準備
老後には生活費だけでなく、医療費や介護費用など、さまざまなお金が必要になります。
毎月少しずつ積み立てることで、将来に向けた資産を計画的に準備できます。
早く始めるほど、毎月の負担も少なく済みます。
H3 複利の効果
投資では「利益がさらに利益を生む」複利の効果が期待できます。
例えば、運用で増えた利益もそのまま投資に回すことで、時間が経つほど資産が増えやすくなります。
長く続けるほど複利の効果は大きくなるため、40代からでも積立を始める価値は十分あります。
H3 銀行預金との違い
銀行預金は元本保証がありますが、現在の低金利では大きく資産を増やすことは難しい状況です。
一方、新NISAは価格が変動するリスクはありますが、長期・積立・分散を意識することでリスクを抑えながら資産形成を目指せます。
「守るお金」と「増やすお金」を分けて考えることが大切です。
H2 初心者におすすめの投資方法
新NISAで失敗しないためには、大きな利益を狙うよりも、長く続けられる投資方法を選ぶことが重要です。
H3 積立投資
積立投資とは、毎月決まった金額をコツコツ投資する方法です。
価格が高いときは少なく、安いときは多く購入できるため、購入価格を平準化しやすいという特徴があります。
初心者でも始めやすく、感情に左右されにくい投資方法です。
H3 インデックスファンド
インデックスファンドは、日経平均株価やS&P500などの指数に連動することを目指す投資信託です。
1本で多くの企業へ分散投資できるため、初心者にも人気があります。
長期投資との相性も良く、新NISAでも多くの方が利用しています。
H3 長期・積立・分散
投資の基本は、「長期・積立・分散」です。
短期間で利益を狙うのではなく、長い時間をかけてコツコツ積み立てることで、価格変動の影響を受けにくくなります。
初心者ほど、この基本を意識することが大切です。この流れが初心者には分かりやすい。
H2 失敗しない始め方
H3 証券会社を選ぶ
新NISAを始めるには、証券会社で口座を開設する必要があります。
初心者には、取扱商品が豊富で手数料も低いネット証券がおすすめです。
代表的な証券会社には、SBI証券や楽天証券などがあります。
H3 毎月の積立額を決める
最初から大きな金額を投資する必要はありません。
生活費や急な出費に影響しない範囲で、毎月無理なく続けられる金額を設定しましょう。
まずは少額から始めることが長続きのポイントです。
H3 無理のない金額で続ける
投資は、一度始めたら終わりではありません。
相場が下がることもありますが、そのたびに焦って売却するのではなく、長期的な視点で積立を続けることが大切です。
「続けること」が資産形成への近道になります。
H2 よくある質問(FAQ)
Q. 新NISAは40代からでも遅くありませんか?
遅くありません。
40代でも老後まで20年以上ある方は多く、長期投資を始めるには十分な時間があります。
思い立ったときに始めることが、将来の資産形成につながります。
Q. 毎月いくら積み立てればいいですか?
生活費に影響しない金額から始めるのがおすすめです。
無理に高額を積み立てるよりも、毎月継続できる金額を設定することが大切です。
Q. 元本割れすることはありますか?
あります。
投資である以上、価格が下がる可能性はあります。
ただし、長期・積立・分散を意識することで、価格変動のリスクを抑えやすくなります。
Q. 銀行と証券会社ではどちらがおすすめですか?
取扱商品や手数料を考えると、多くの方はネット証券を選んでいます。
初心者には、SBI証券や楽天証券など、実績のある証券会社が人気です。
Q. 初心者におすすめの商品はありますか?
初心者には、幅広い企業へ分散投資できるインデックスファンドが人気です。
どの商品を選ぶか迷った場合は、まずは「つみたて投資枠」の対象商品から検討すると始めやすいでしょう。
H2 まとめ
新NISAは、投資で得た利益が非課税になる制度で、40代からでも十分に始める価値があります。
「もう遅いのでは?」と思われる方もいますが、老後まで20年以上ある方も多く、長期・積立・分散を意識した資産形成を始めるには決して遅くありません。
大切なのは、一度に大きな利益を狙うことではなく、無理のない金額でコツコツ積み立てを続けることです。
まずは新NISAの仕組みを理解し、自分に合った証券会社を選び、少額から始めてみましょう。今日の一歩が、将来の安心につながるかもしれません。
あわせて読みたい関連記事
▶ 40代におすすめのクレジットカード活用術|損しない選び方と使い方
▶ 40代から始めるポイ活|初心者でもできるお得な節約術(公開予定)